NINE CORE / FINANCE & PROFIT
오늘 얼마를 팔아야 할지,
아직 감으로
정하고 있나요?
적자를 벗어나는 매출과
원하는 이익까지 남기는 매출은 다릅니다.
월 손익을 오늘의 운영 기준으로 바꿉니다.
두 숫자의 역할부터 다릅니다.
본문의 같은 비용 조건에서
영업손익분기와 목표이익을 나눈 예.
매출·비용·현금을 함께 읽는 146쪽.
01 / F의 본질
많이 팔았는지, 남겼는지,
지금 쓸 수 있는 돈인지는 다릅니다.
손익계산서는 일정 기간의 이익을, 현금표는 실제 입출금을, 재무상태표는 가진 재산과 갚을 의무를 보여줍니다. 원가율 하나로 세 질문에 답할 수는 없습니다.
얼마를 팔았나
할인·환불·부가세 처리 기준과 기간을 맞춥니다. 판매한 금액과 들어온 금액도 구분합니다.
발생한 비용을 빼면
재료 사용액·변동비·고정비를 연결합니다. 공헌이익, 영업이익, 이자·세금 이후 이익을 구분합니다.
언제 들어오고 나가나
재고 매입, 외상, 원금, 설비, 사장 인출을 봅니다. 이익이 나도 지급일에 돈이 부족할 수 있습니다.
02 / 5대비용과 비용의 성질
돈이 나가는 다섯 묶음.
고정비와 변동비는 다시 나눕니다.
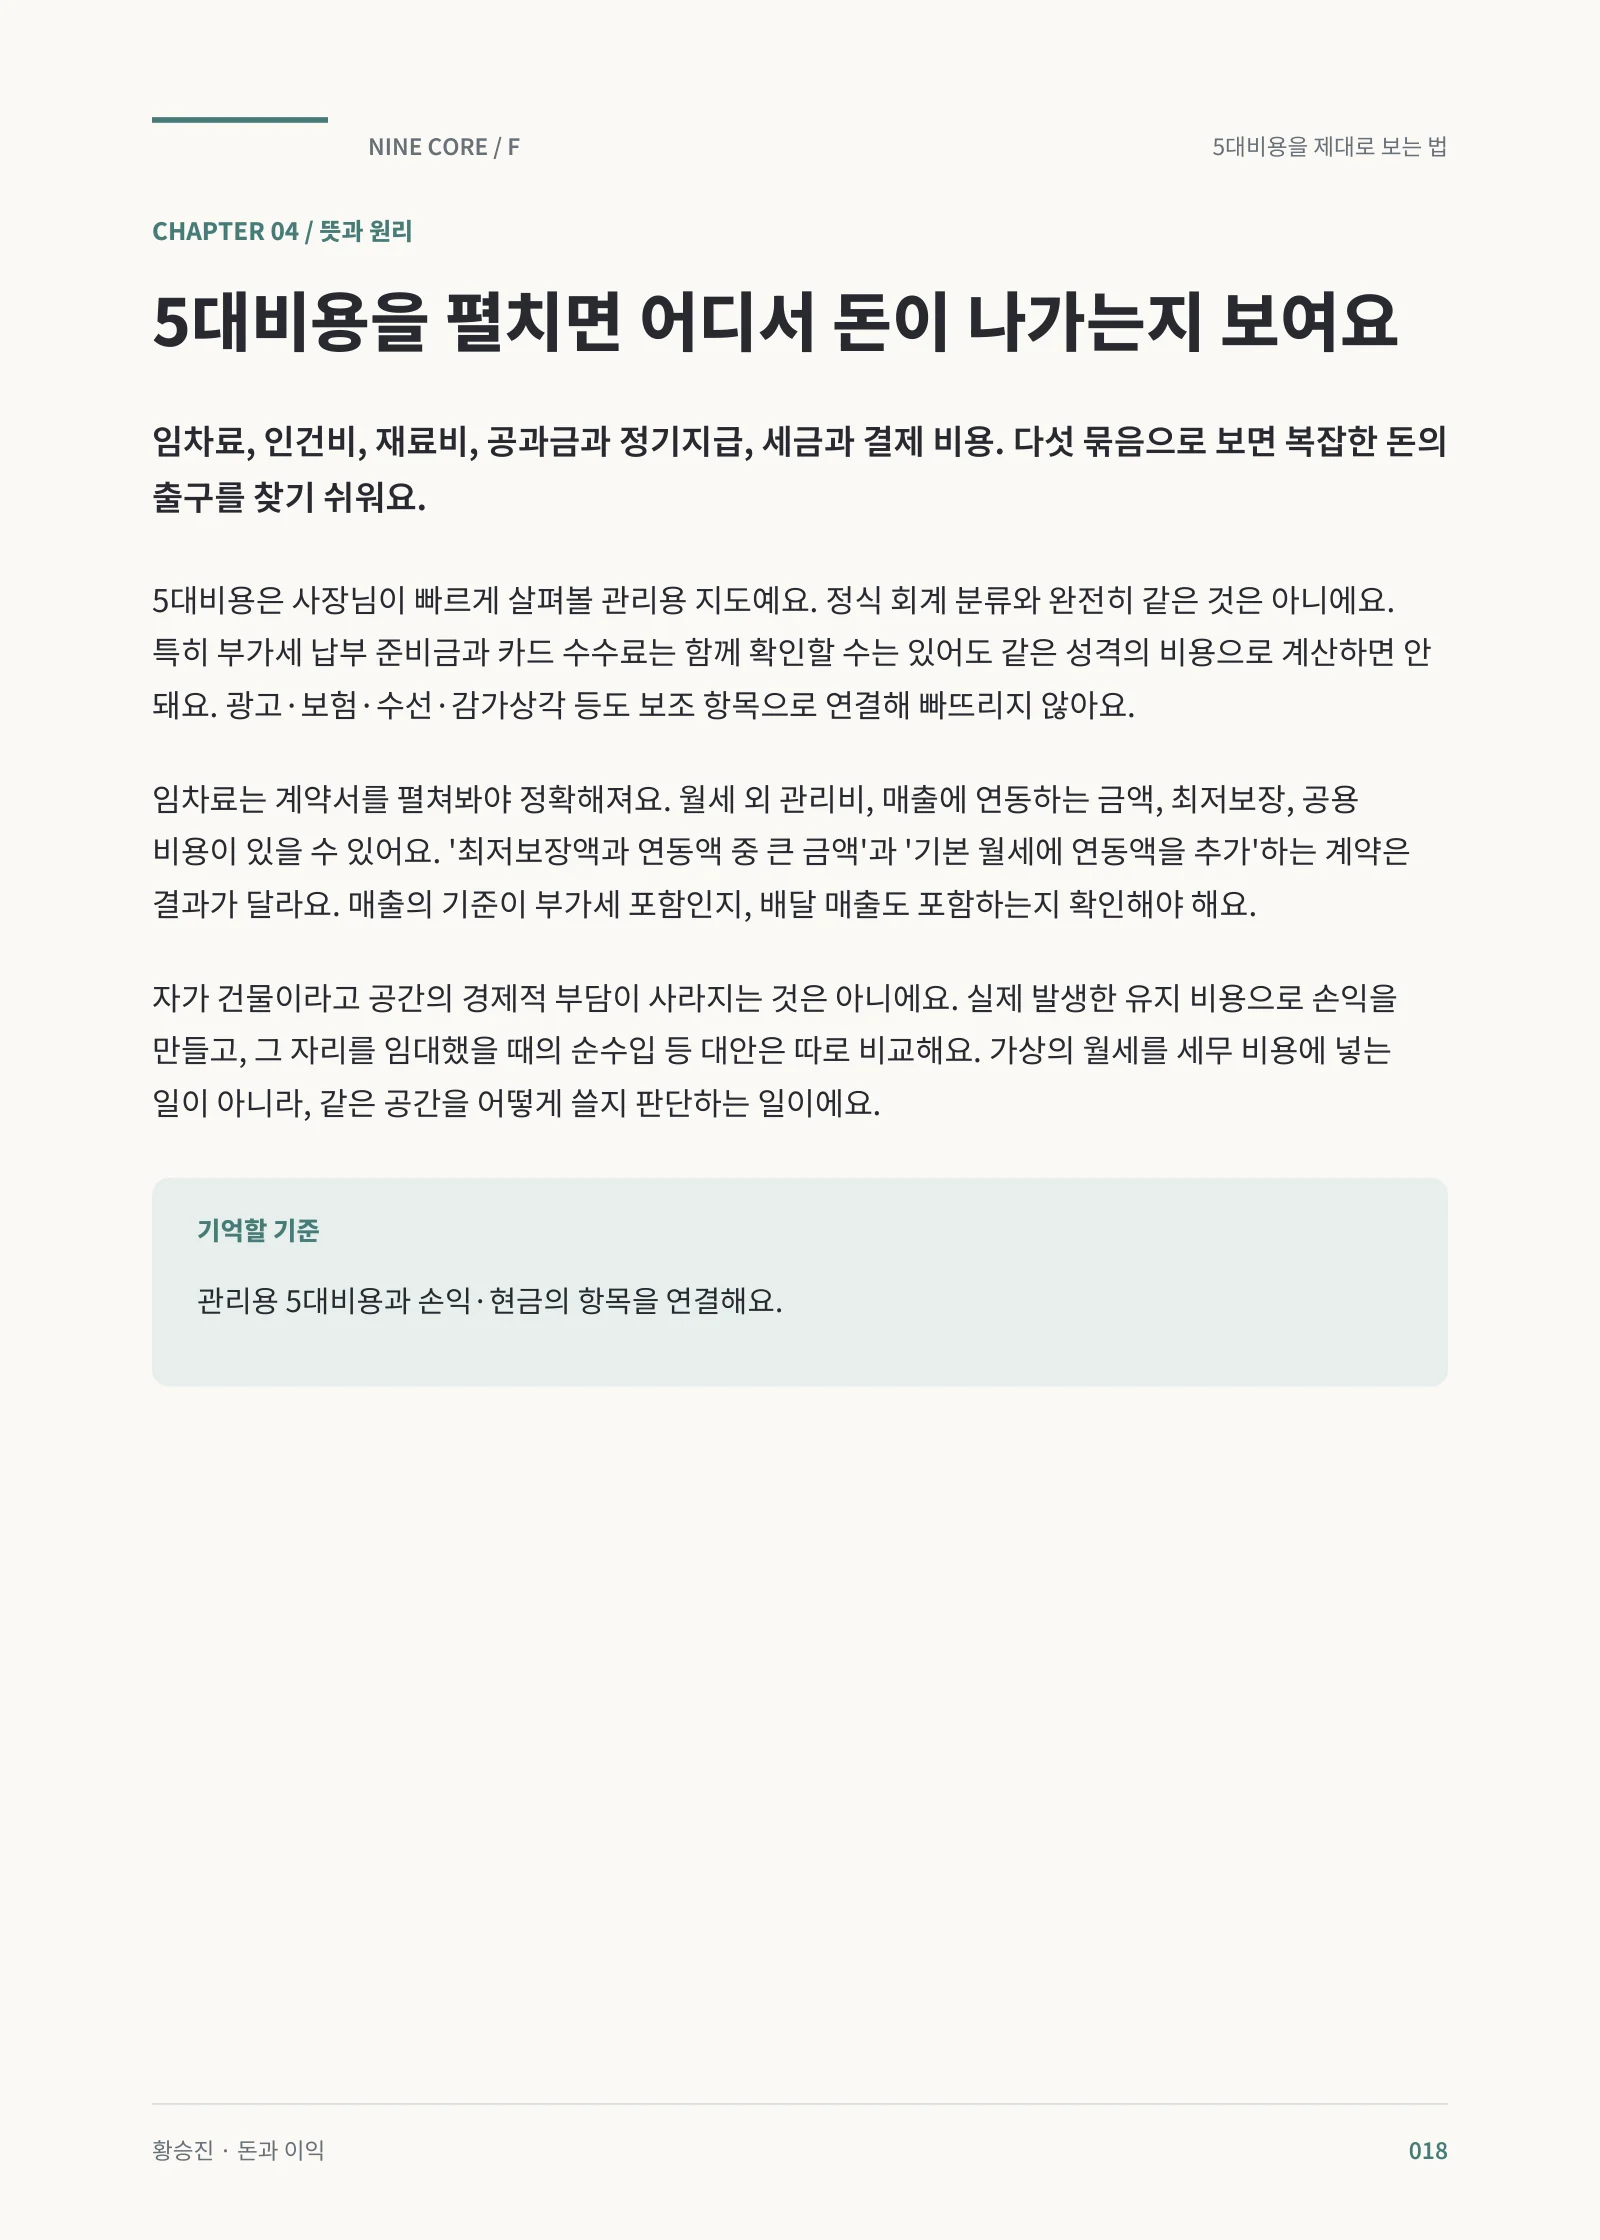
임차료·인건비·재료비·공과금과 정기지급·세금과 결제 비용. 어디로 나가는지 본 뒤, 매출이 바뀔 때 어떻게 움직이는지 살핍니다.
고정비
정한 기간과 운영 범위에서 유지되는 비용. 임차료도 계약 조건을 확인합니다.
변동비
주문과 함께 움직이는 재료·포장·수수료 등. 할인 후 매출과 같은 기준으로 계산합니다.
혼합·계단 비용
기본료와 사용료가 섞이거나, 직원을 한 명 더 쓰는 순간 비용이 뛰는 경우를 나눕니다.
세금과 결제
부가세 납부 준비금과 카드 수수료를 같은 영업비용으로 섞지 않습니다. 손익과 자금표에 각각 연결합니다.
03 / 월 손익을 오늘의 기준으로
하루 목표는
한 달에 남길 이익부터 계산합니다.
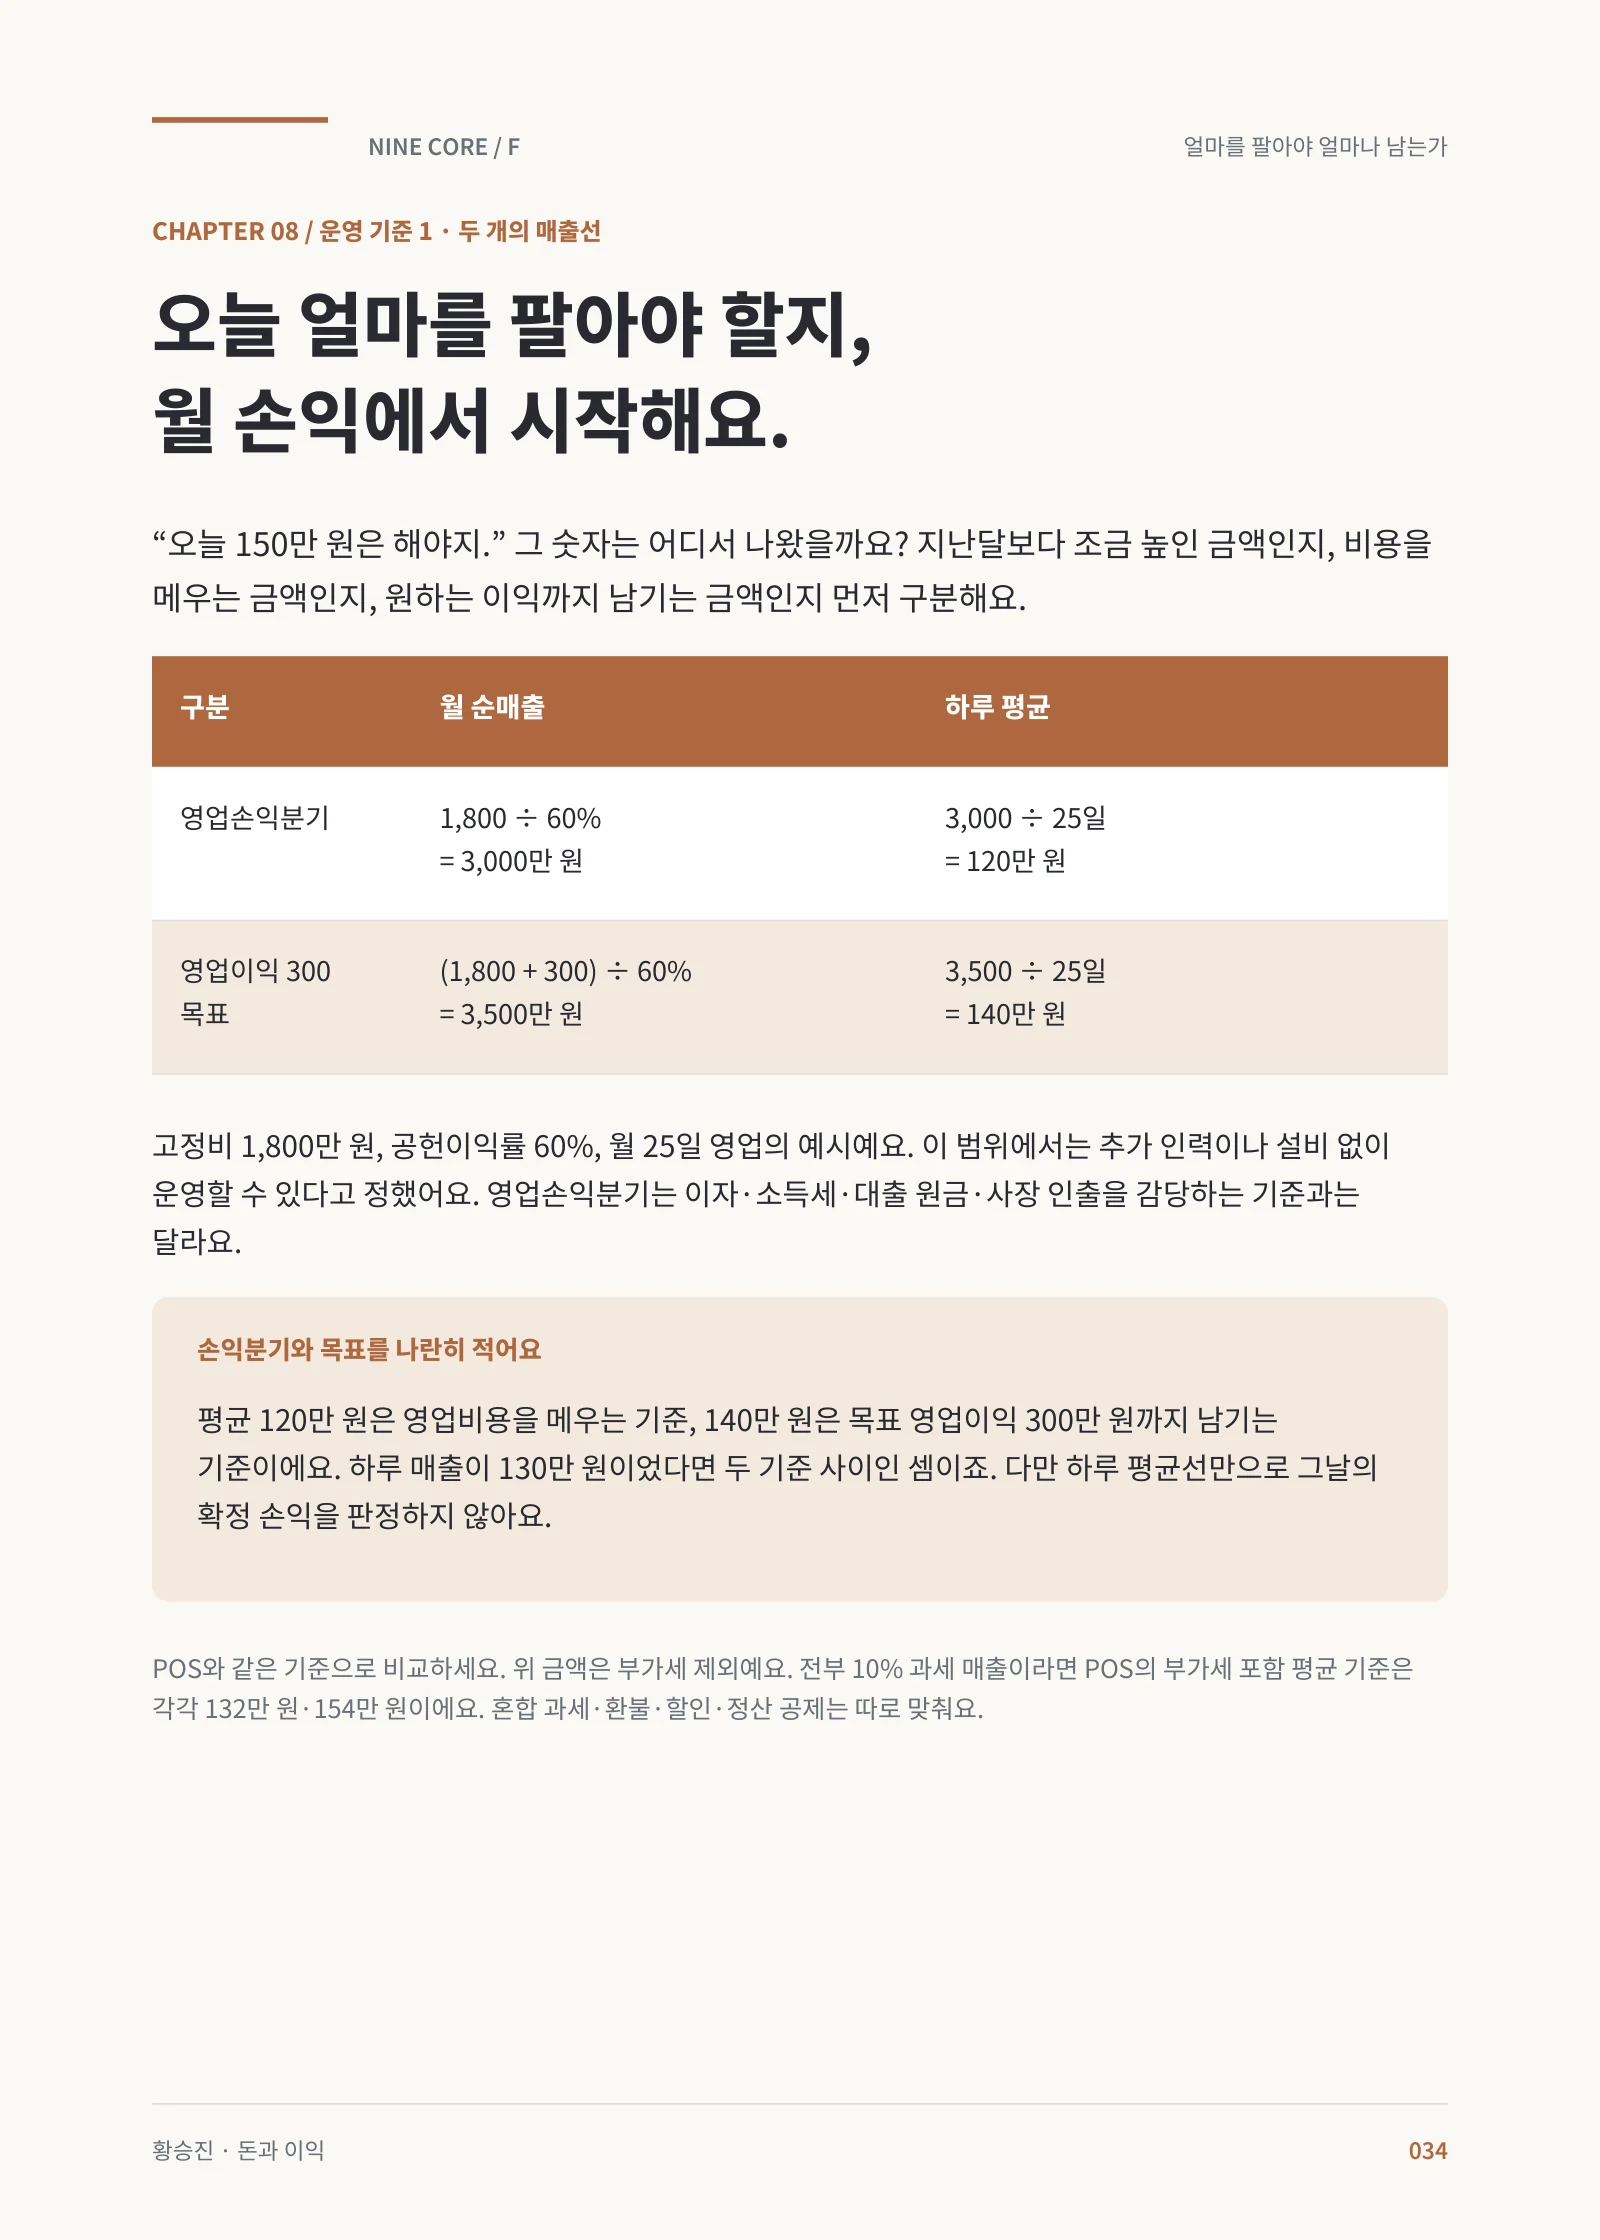
고정비 1,800만 원, 공헌이익률 60%, 월 25일 영업을 가정합니다. 이 범위에서는 추가 인력·설비 없이 운영할 수 있다는 조건입니다.
1,800 ÷ 60%
하루 평균 120만 원영업비용을 메우는 기준
(1,800 + 300) ÷ 60%
하루 평균 140만 원원하는 영업이익까지 남기는 기준
본문 31–37쪽의 부가세 제외 순매출 예. 이자·소득세·원금·사장 인출을 모두 감당하는 현금 목표와는 다릅니다. POS와 비교할 때 같은 기준으로 맞춥니다.
월요일과 토요일에 같은 목표를 주지 않습니다.
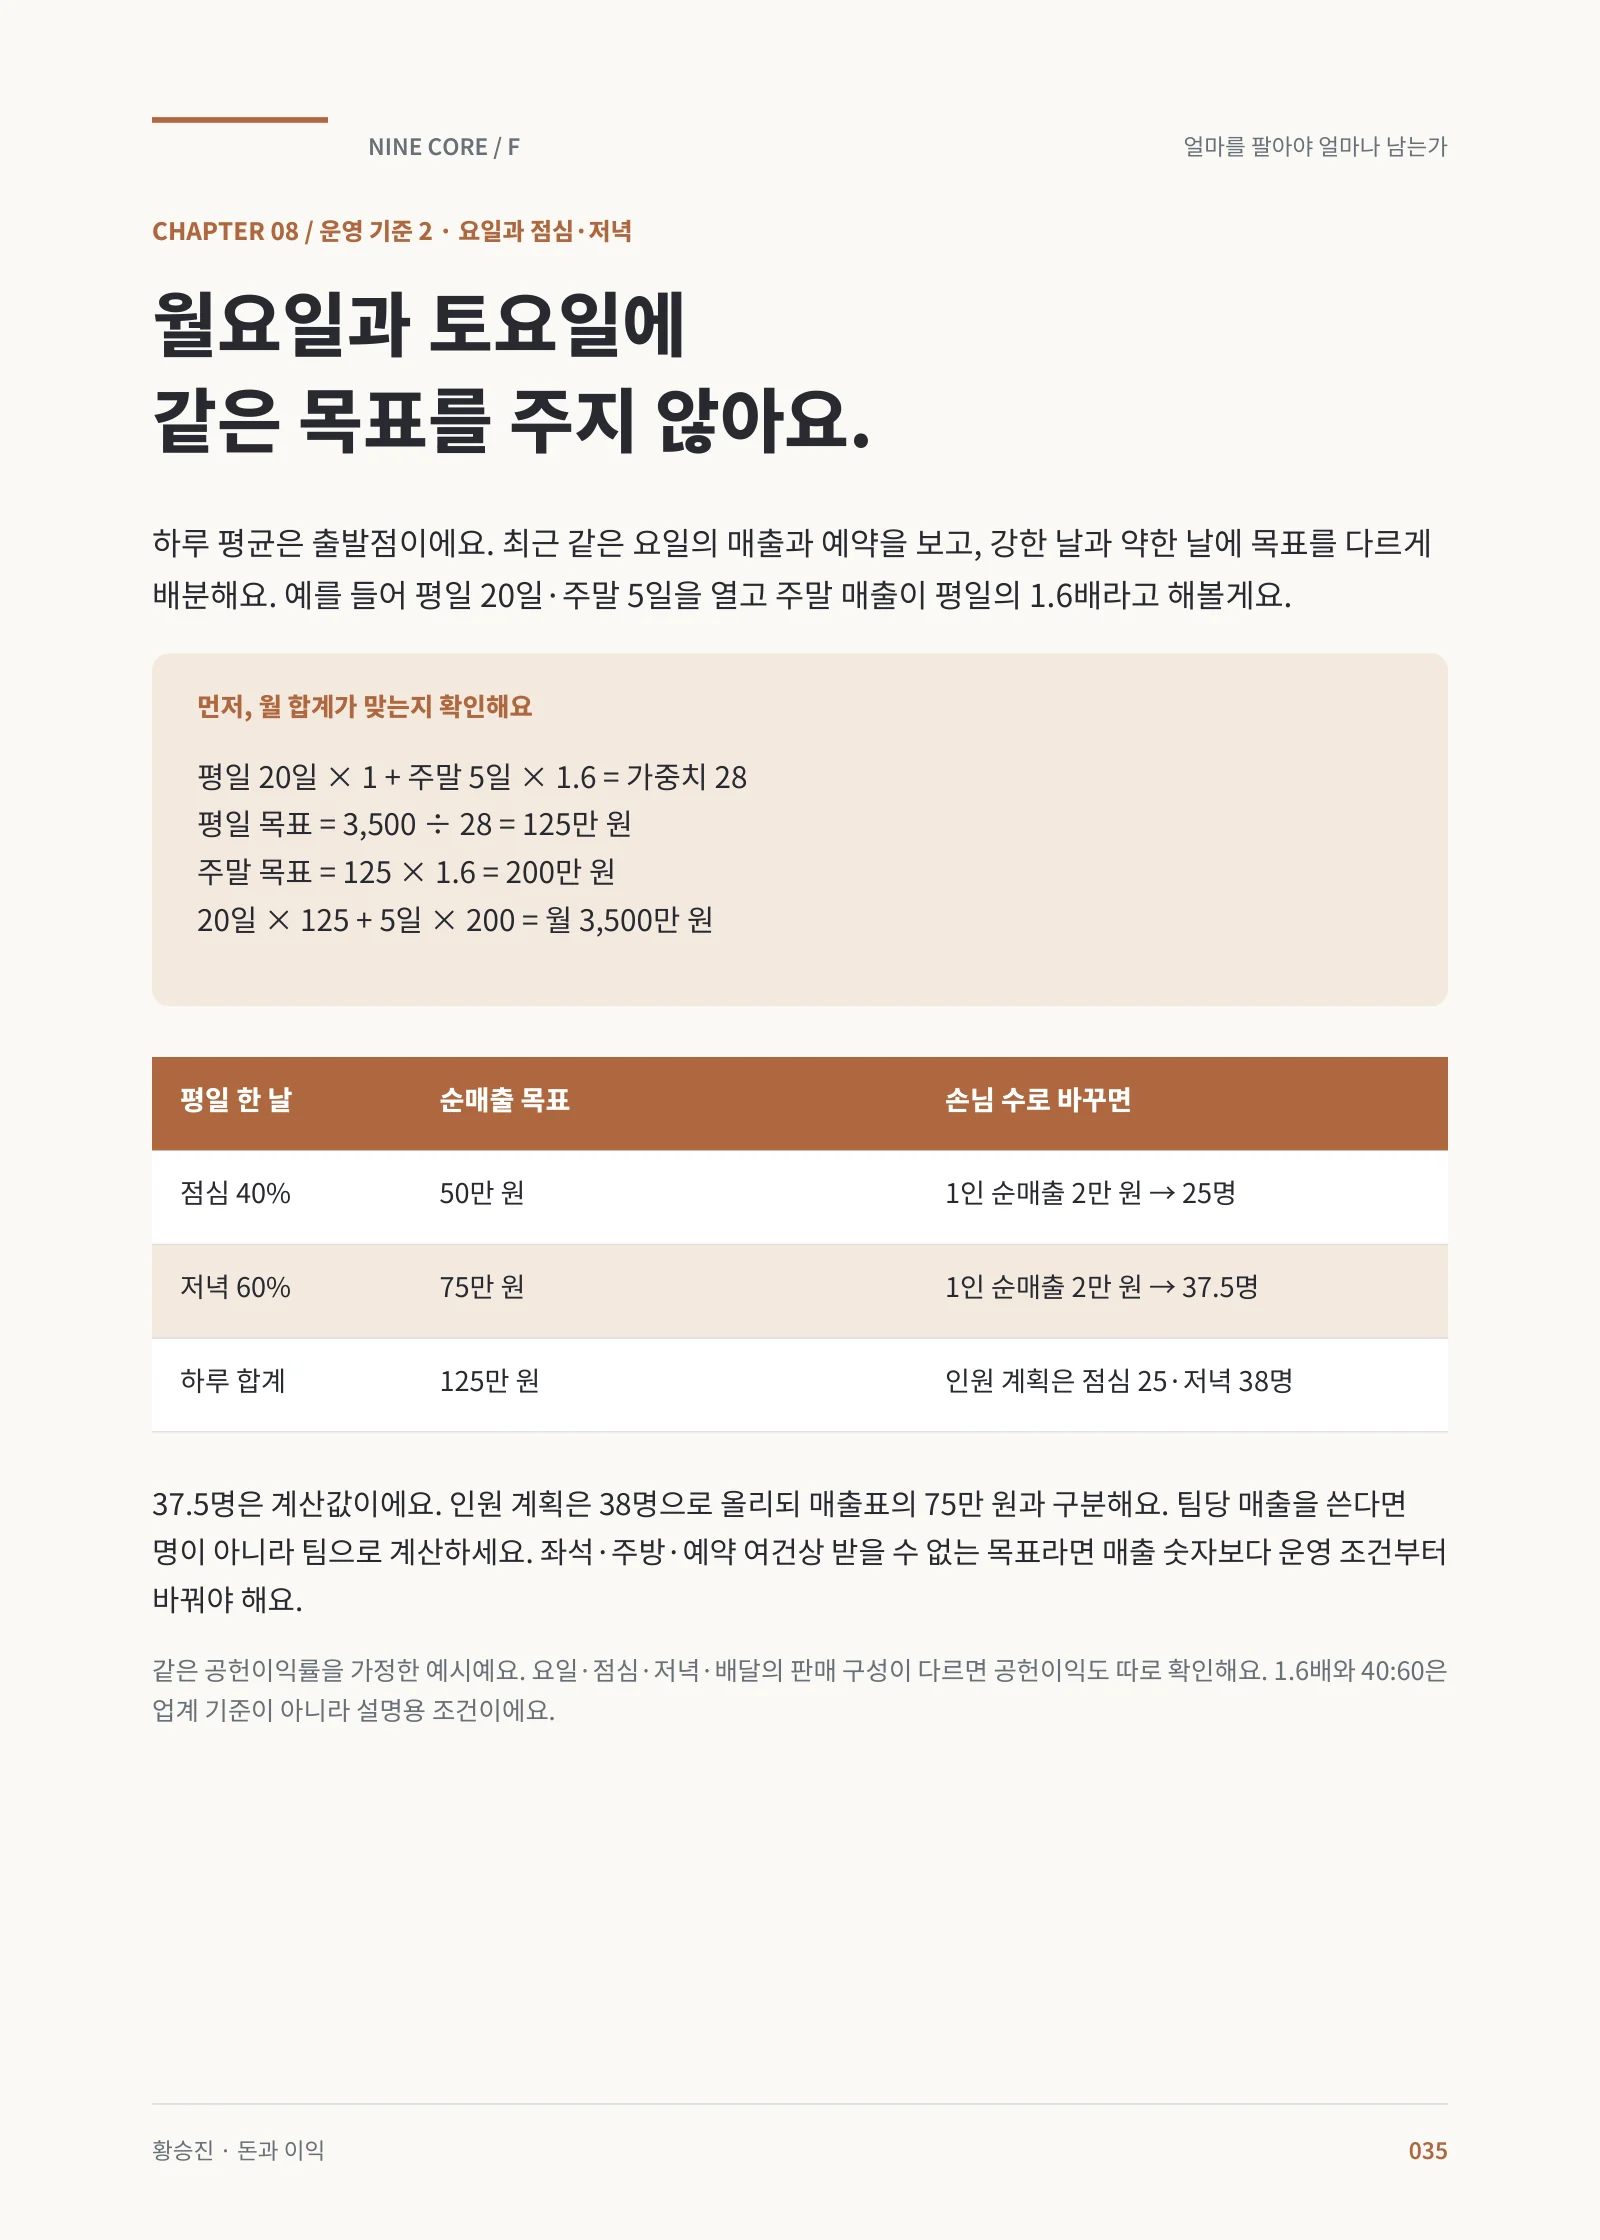
평일 20일·주말 5일, 주말 매출을 평일의 1.6배로 가정하면 가중치는 28입니다. 월 목표 3,500만 원을 나누면 평일 125만 원, 주말 200만 원입니다.
필요한 손님을 만들 수 있고, 받을 수도 있나요?
평일 125만 원을 점심 40%·저녁 60%로 나누면 50만 원·75만 원. 1인 순매출 2만 원이면 25명·37.5명입니다. 인원 계획은 저녁 38명으로 올리되 계산값과 구분합니다.
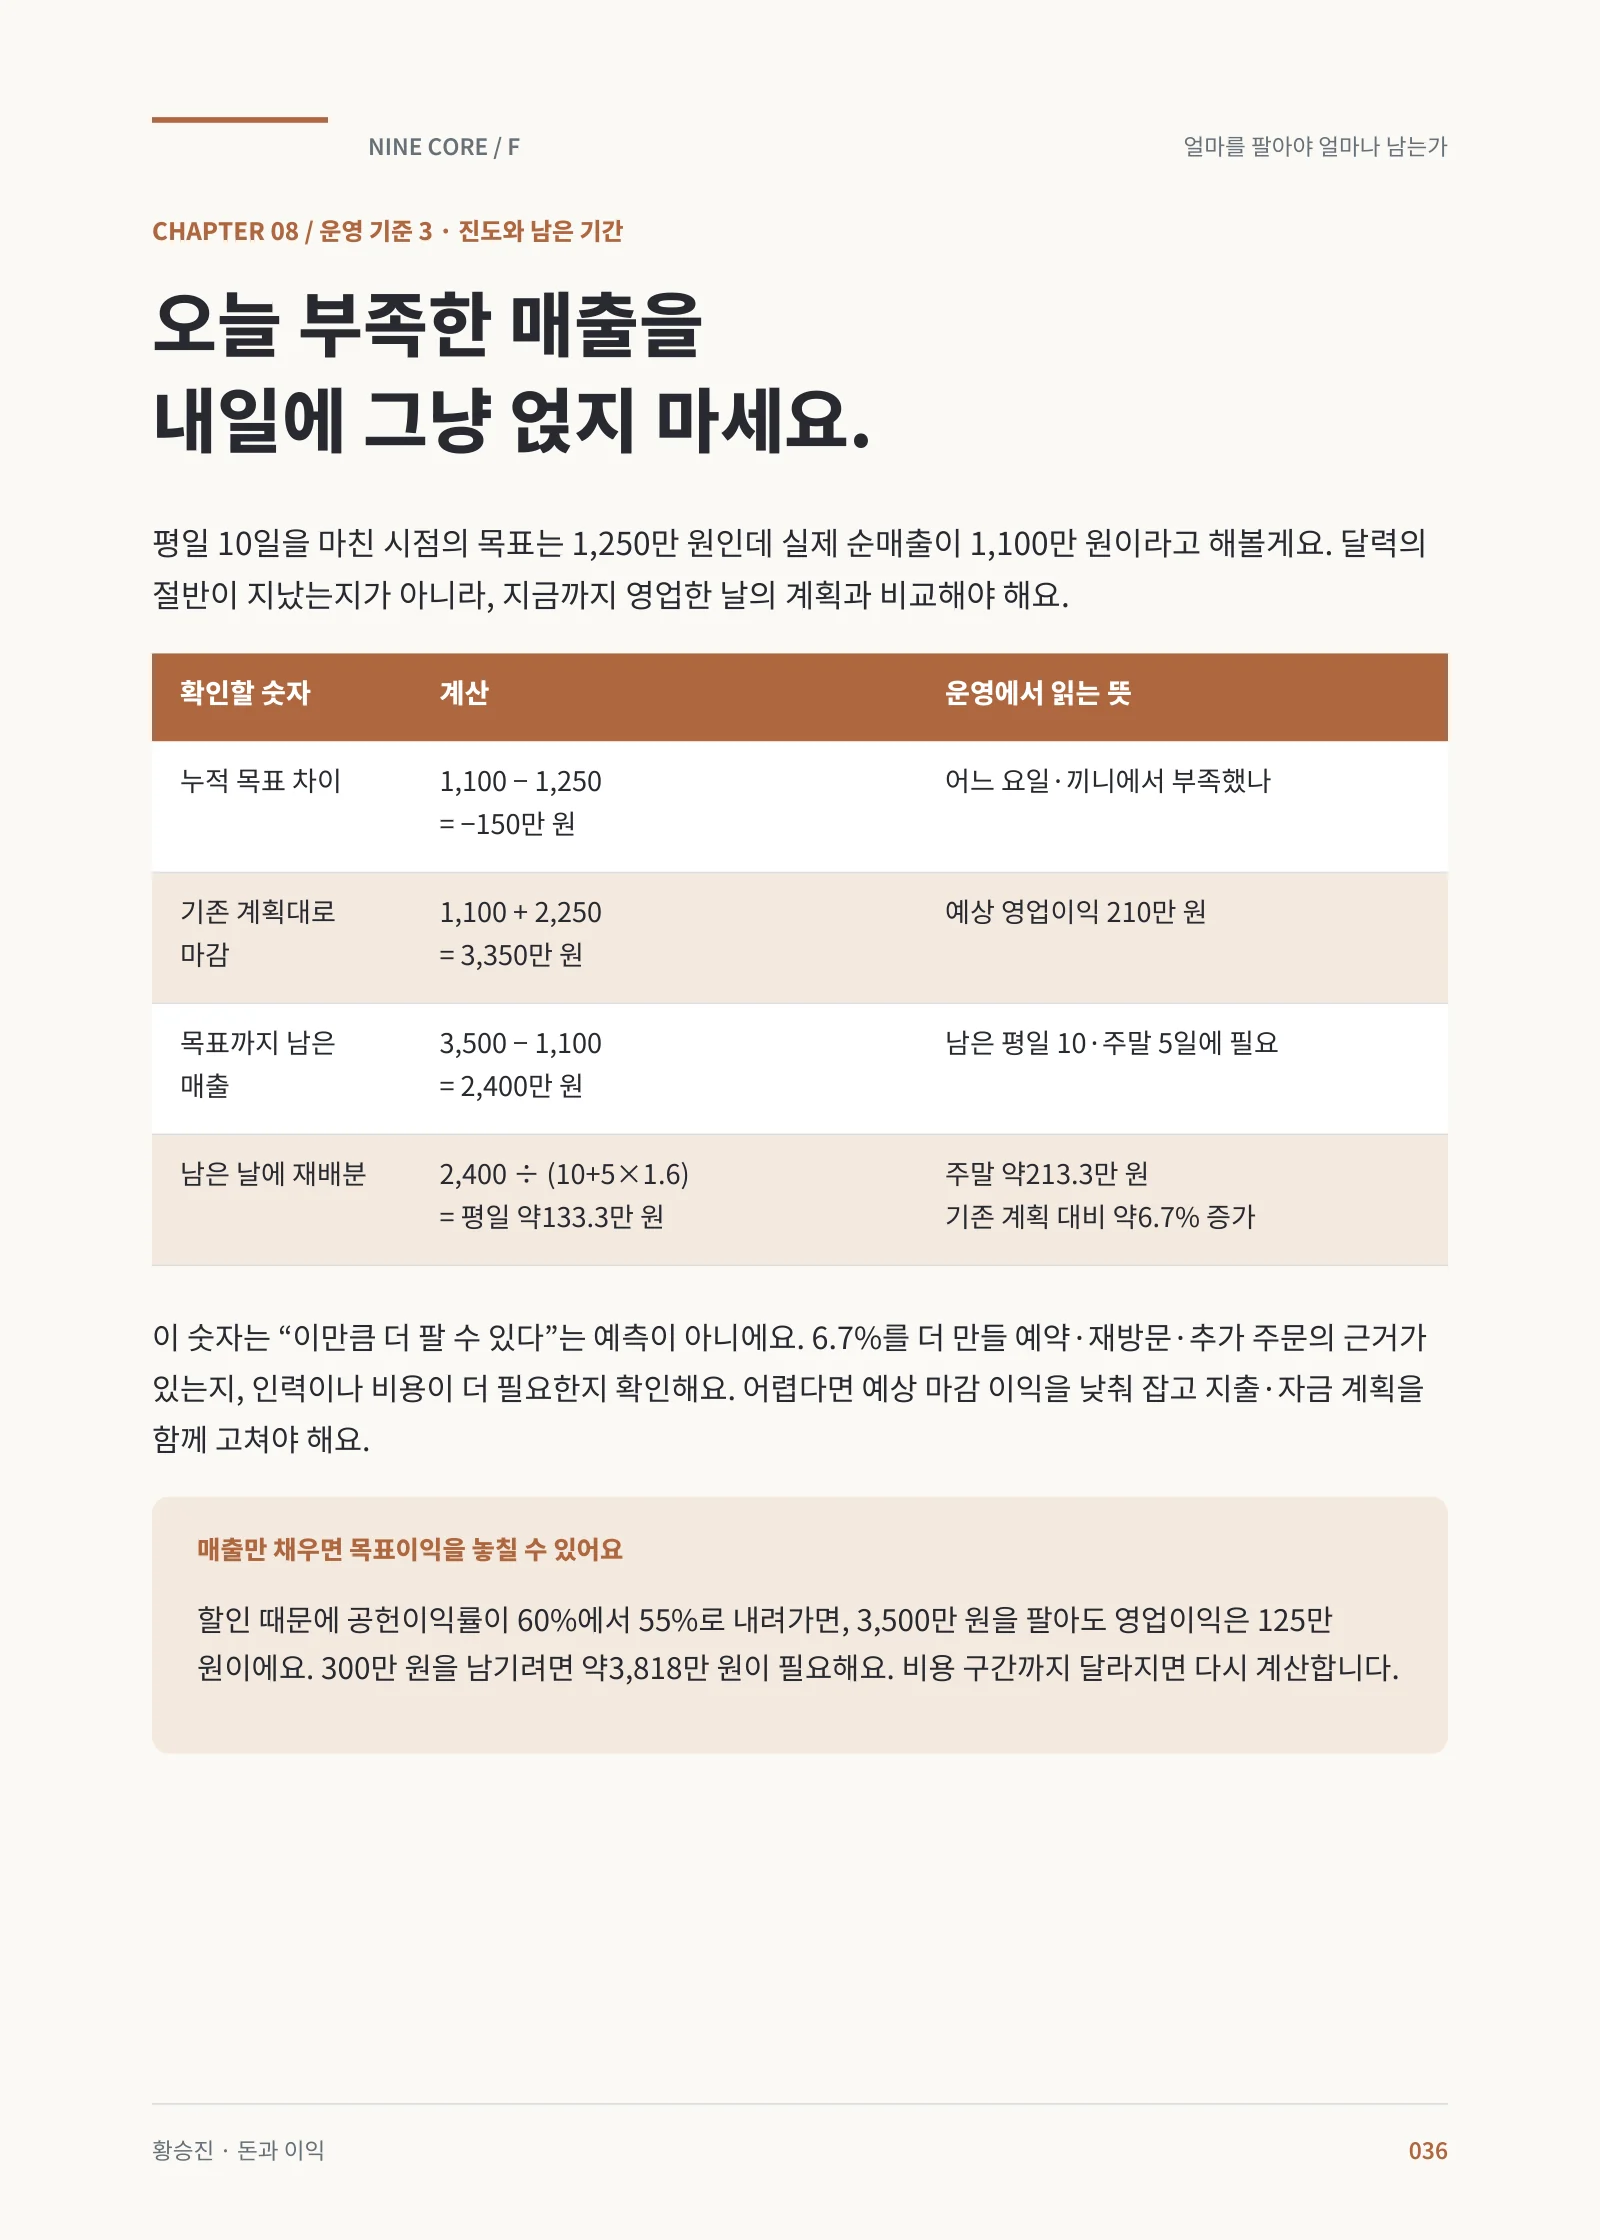
부족한 매출을 내일에 그냥 얹지 않습니다.
평일 10일 누적 목표 1,250만 원에 실제 1,100만 원이면 150만 원 부족합니다. 남은 기존 계획 2,250만 원을 채우면 월 3,350만 원, 같은 비용 조건의 예상 영업이익은 210만 원입니다.
04 / 매출 구간별 영업이익
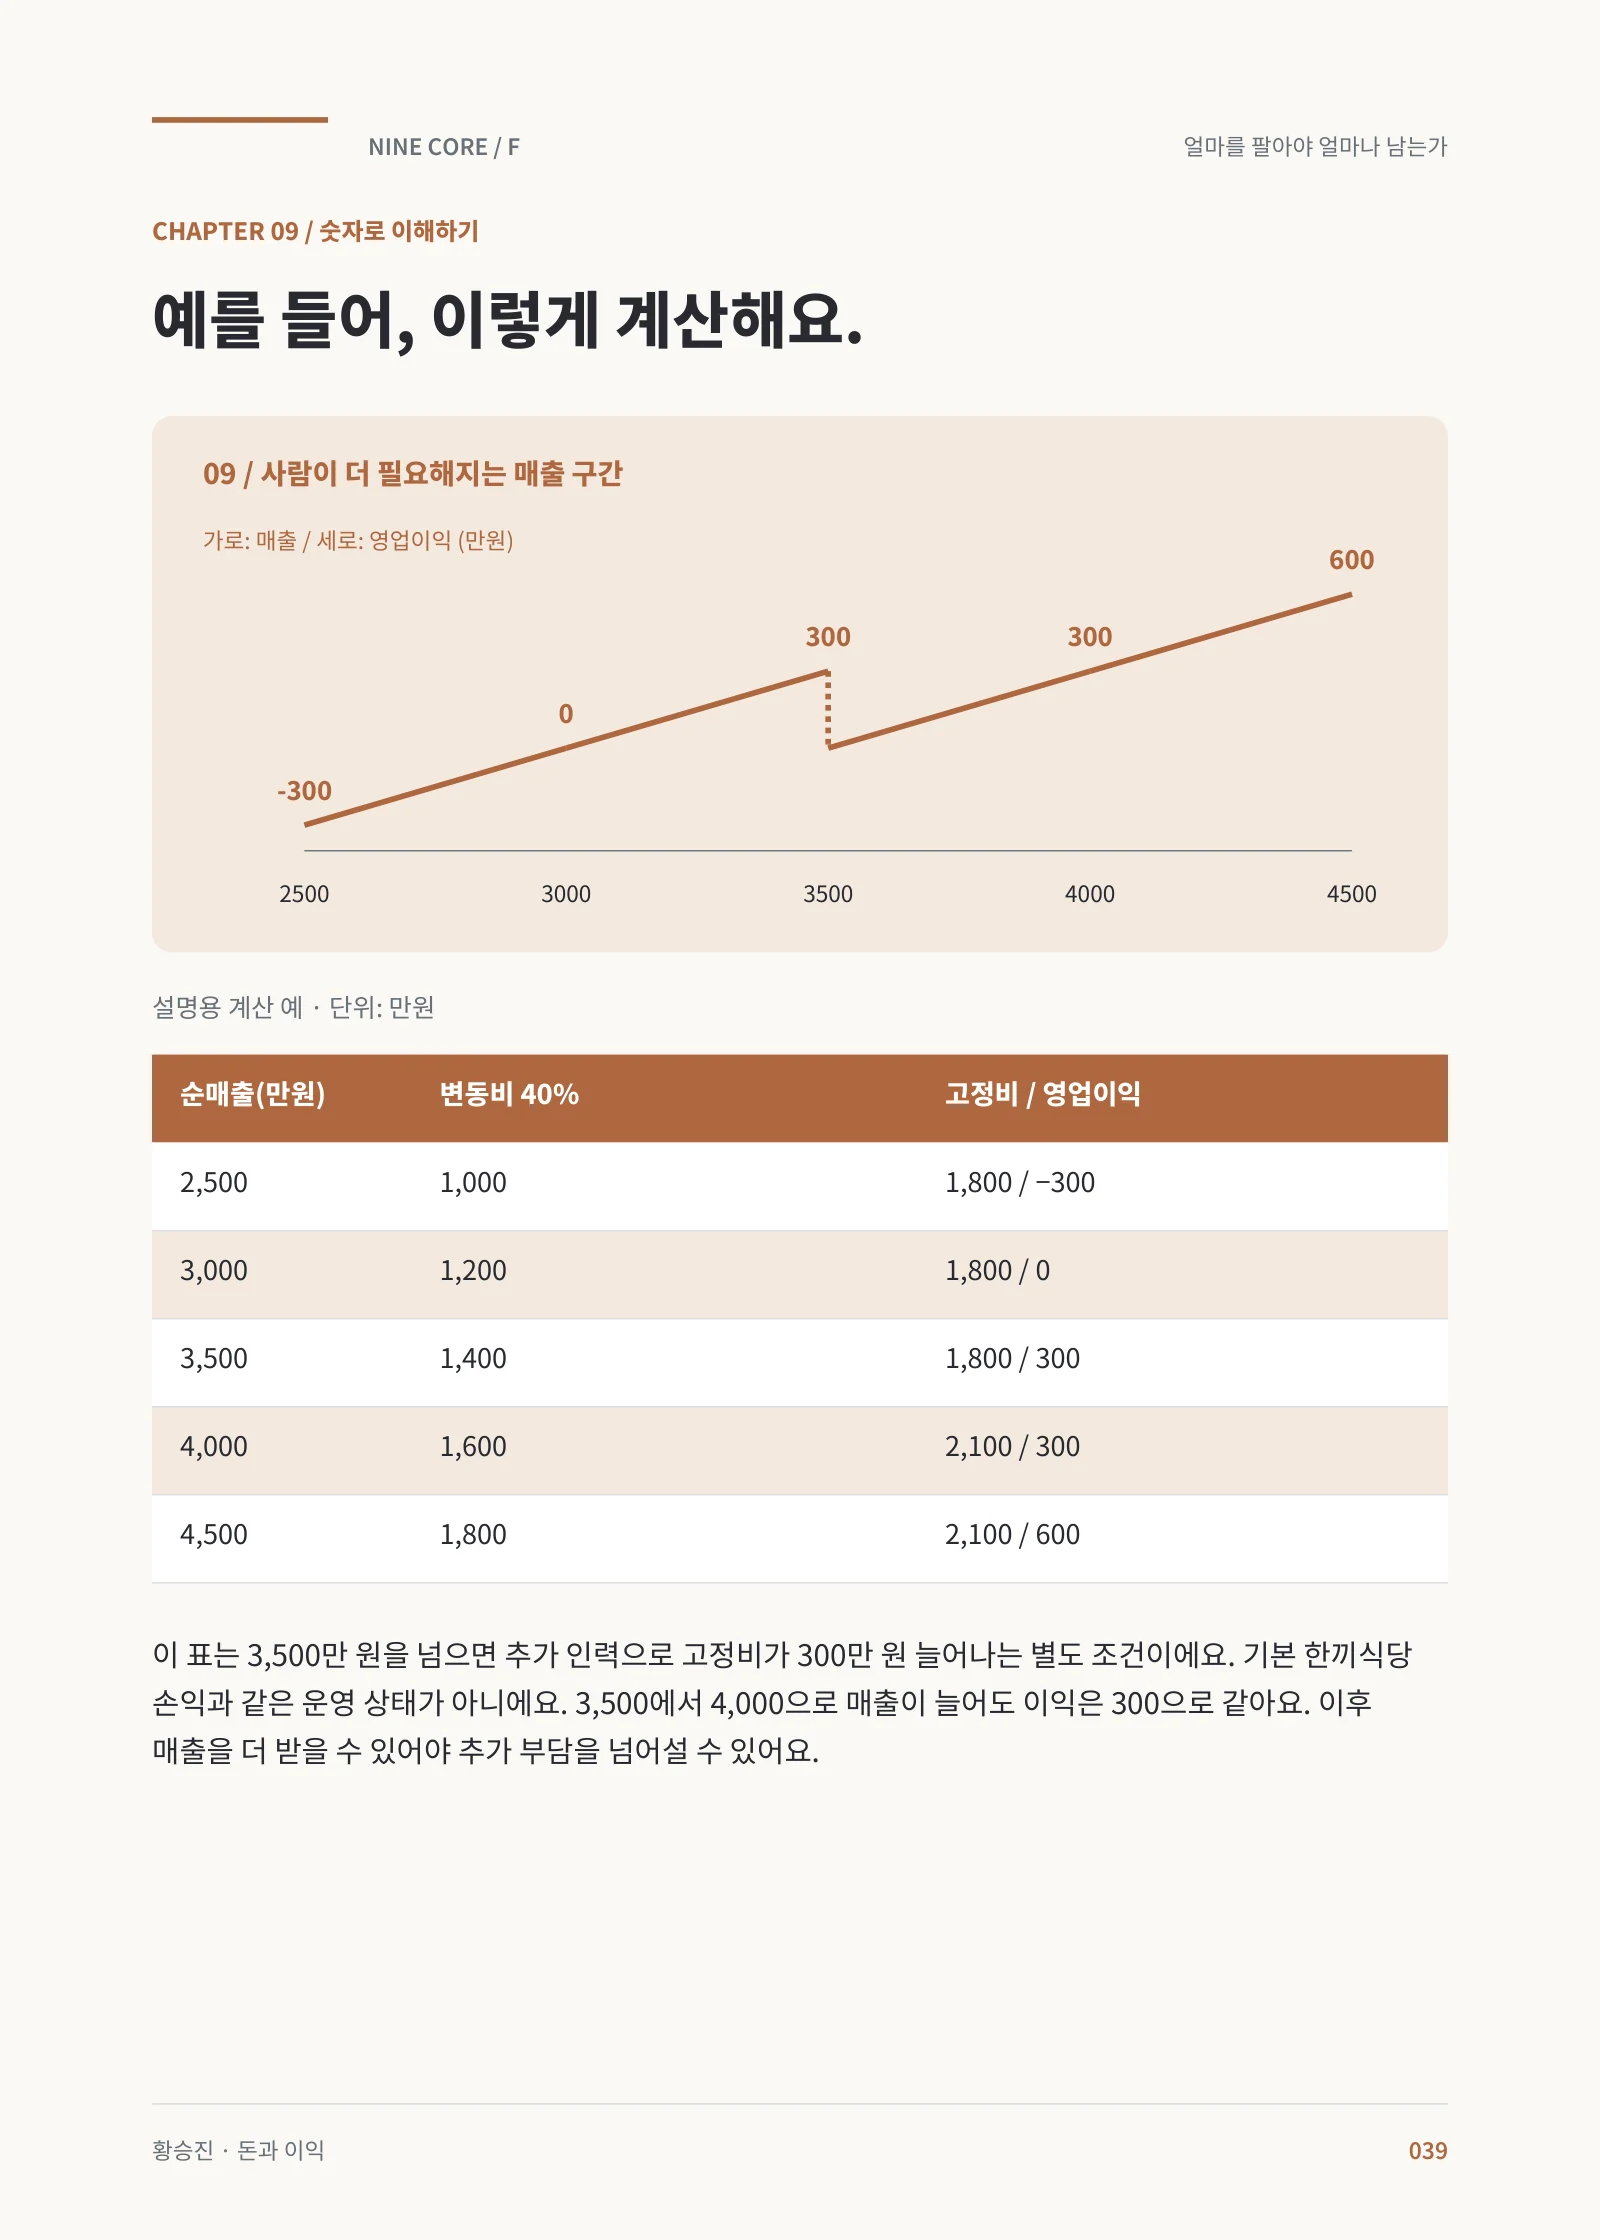
500만 원 더 팔았는데,
이익은 그대로일 수 있습니다.
3,500만 원을 넘으면 추가 인력으로 고정비가 300만 원 늘어나는 별도 조건입니다. 변동비율은 40%로 둡니다.
| 월 순매출 | 변동비 | 고정비 | 영업이익 |
|---|---|---|---|
| 2,500 | 1,000 | 1,800 | −300 |
| 3,000 | 1,200 | 1,800 | 0 |
| 3,500 | 1,400 | 1,800 | 300 |
| 4,000 | 1,600 | 2,100 | 300 |
| 4,500 | 1,800 | 2,100 | 600 |
05 / 메뉴·재료 ABC와 원가 차이
잘 팔리는 메뉴와,
돈을 많이 보태는 메뉴는 다릅니다.
판매 수량·매출·총공헌이익을 나란히 봅니다. 재료는 사용금액·구매금액·보유 재고금액을 목적에 맞게 나눕니다.
무엇을 더 살필까
매출 순위와 총기여 순위를 비교합니다. 낮은 순위라도 동행인의 방문을 가능하게 하는 메뉴라면 역할을 함께 봅니다.
무엇부터 관리할까
큰 사용액의 단가·수율·폐기를 봅니다. 값이 싸도 떨어지면 영업이 막히는 필수 재료는 따로 표시합니다.
차이가 어디서 생겼나
판매수량·레시피와 실사, 서비스·직원 식사·폐기·이동을 연결합니다. 단위·마감 시각·손질 전후 기준부터 맞춥니다.
06 / 흑자와 통장 잔액의 차이
영업이익 600만 원.
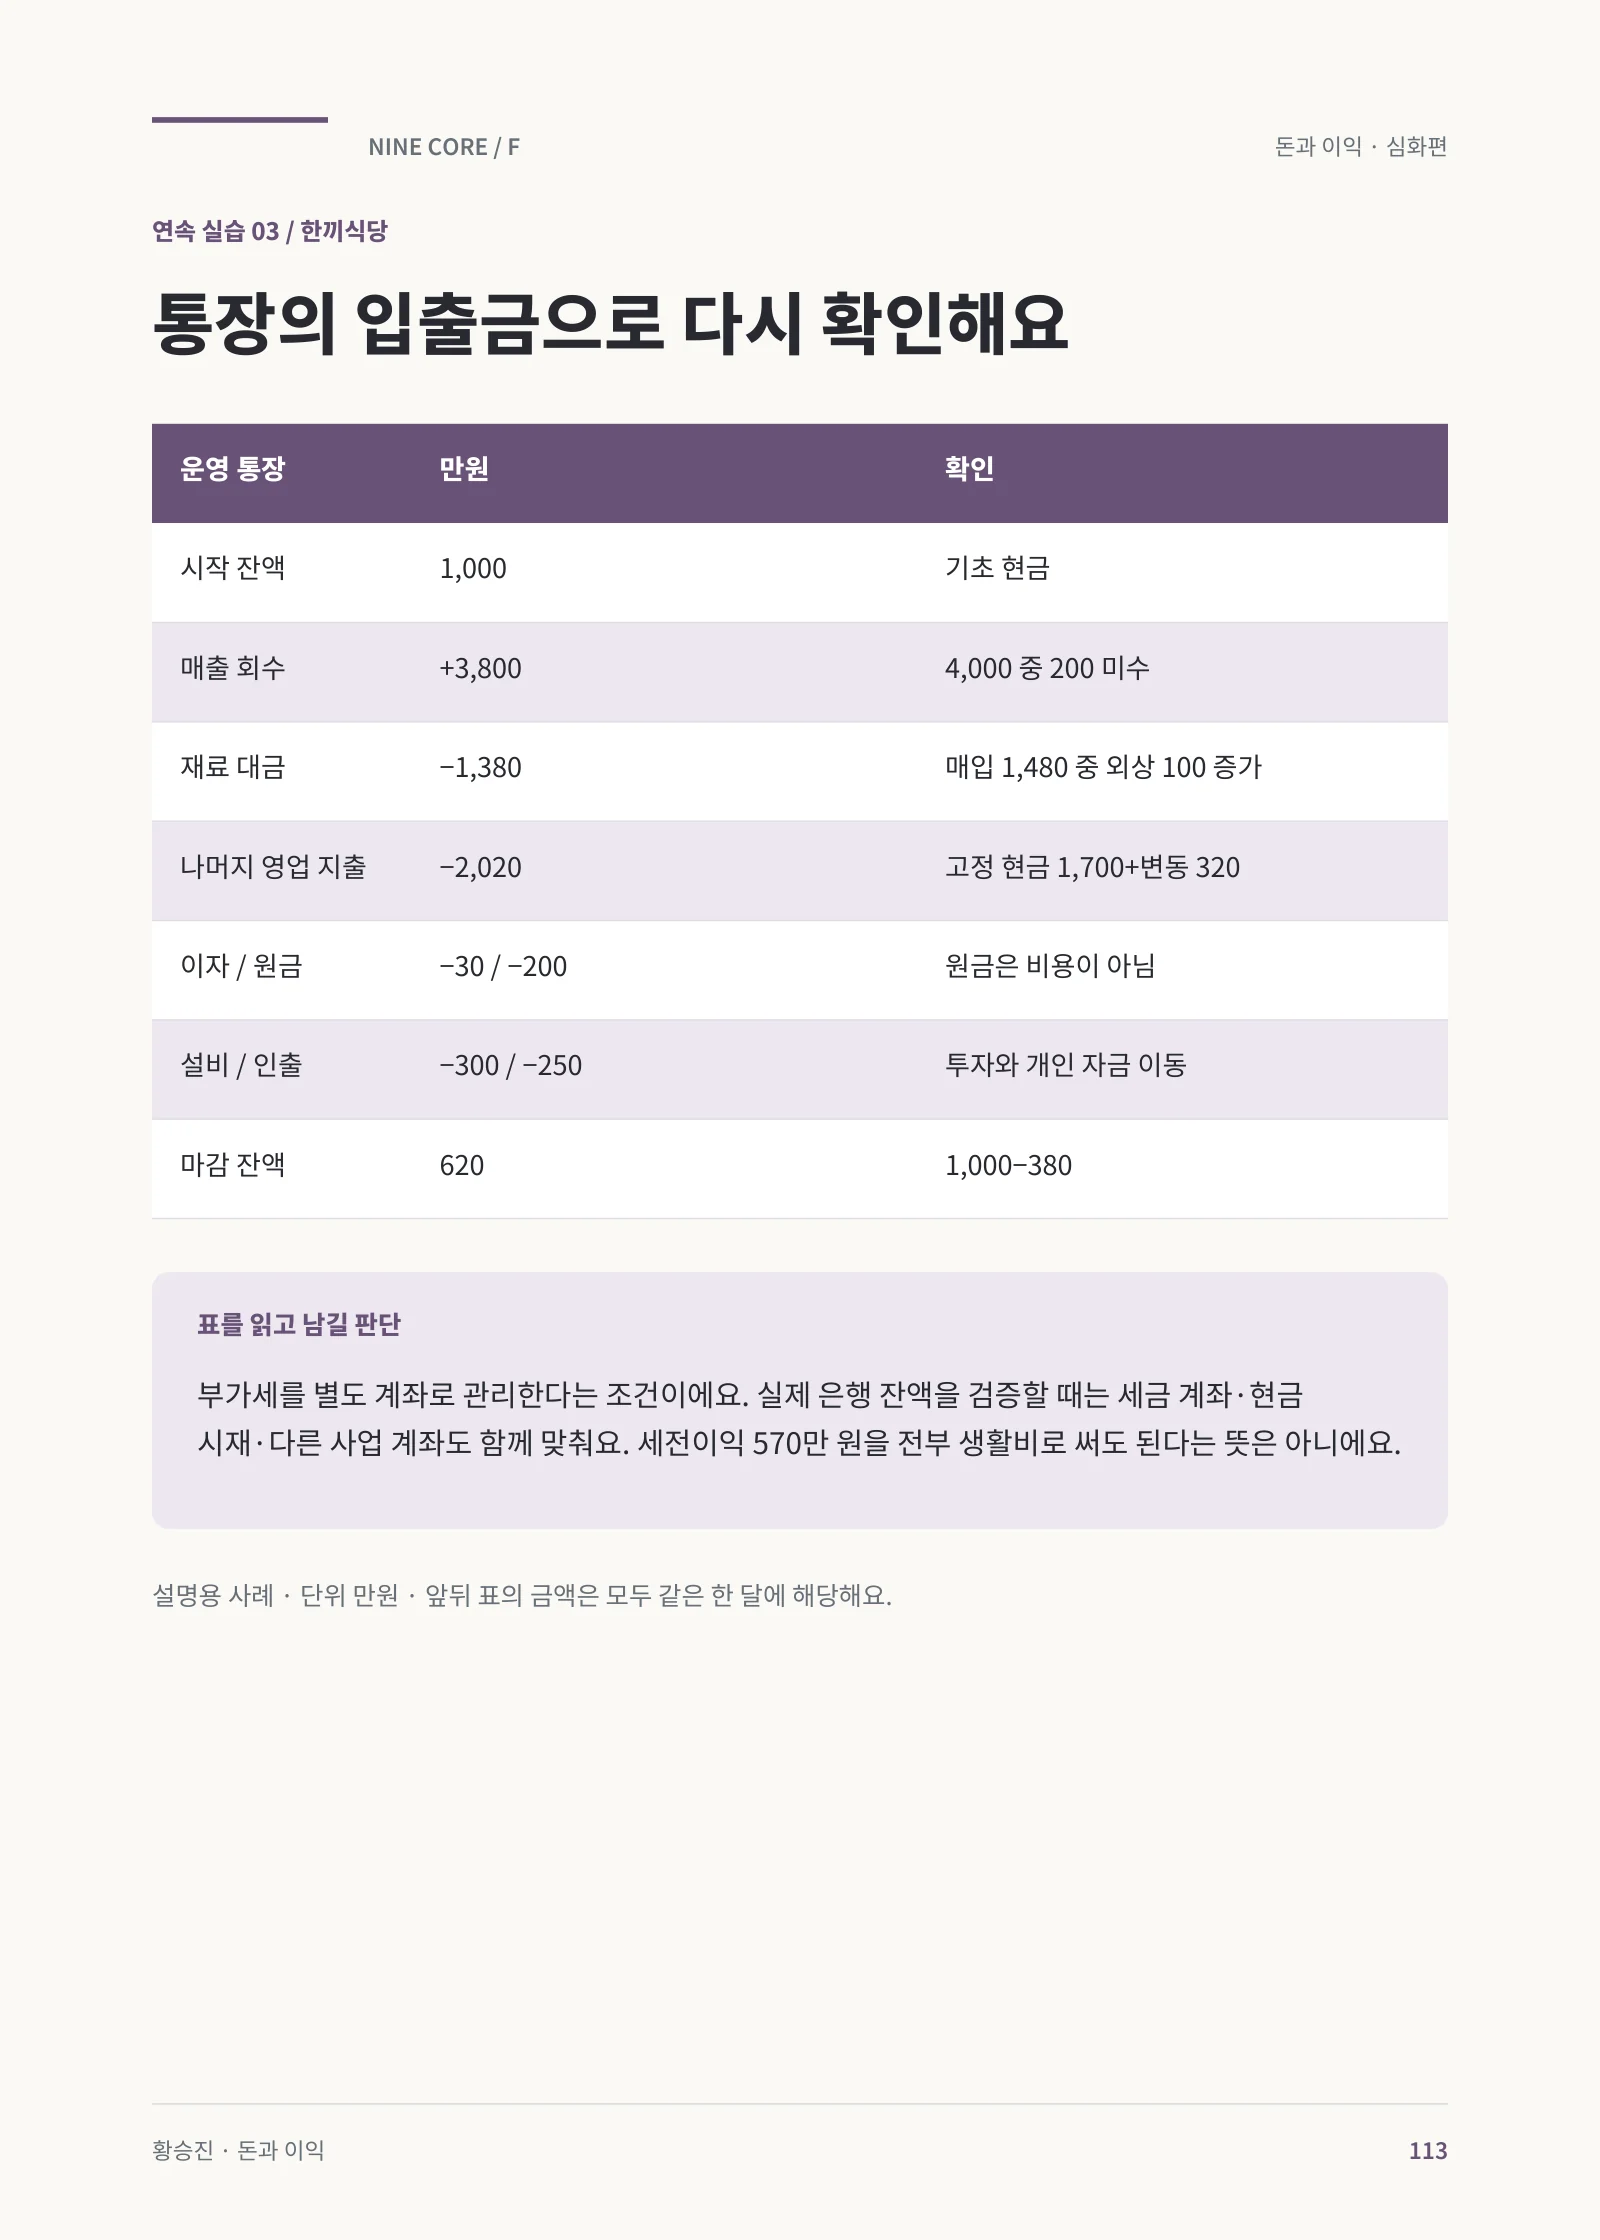
그런데 운영 통장은 380만 원 줄었습니다.
책 속 한끼식당의 한 달입니다. 매출 일부는 아직 들어오지 않았고, 재고를 늘리고 대출 원금과 설비 대금을 냈습니다. 사장이 가져간 돈도 있습니다. 같은 달을 손익과 통장으로 끝까지 연결합니다.
| 운영 통장 | 금액 |
|---|---|
| 시작 잔액 | 1,000 |
| 매출 회수 | +3,800 |
| 재료 대금 | −1,380 |
| 나머지 영업 지출 | −2,020 |
| 이자 / 대출 원금 | −30 / −200 |
| 설비 / 사장 인출 | −300 / −250 |
| 마감 잔액 | 620 |
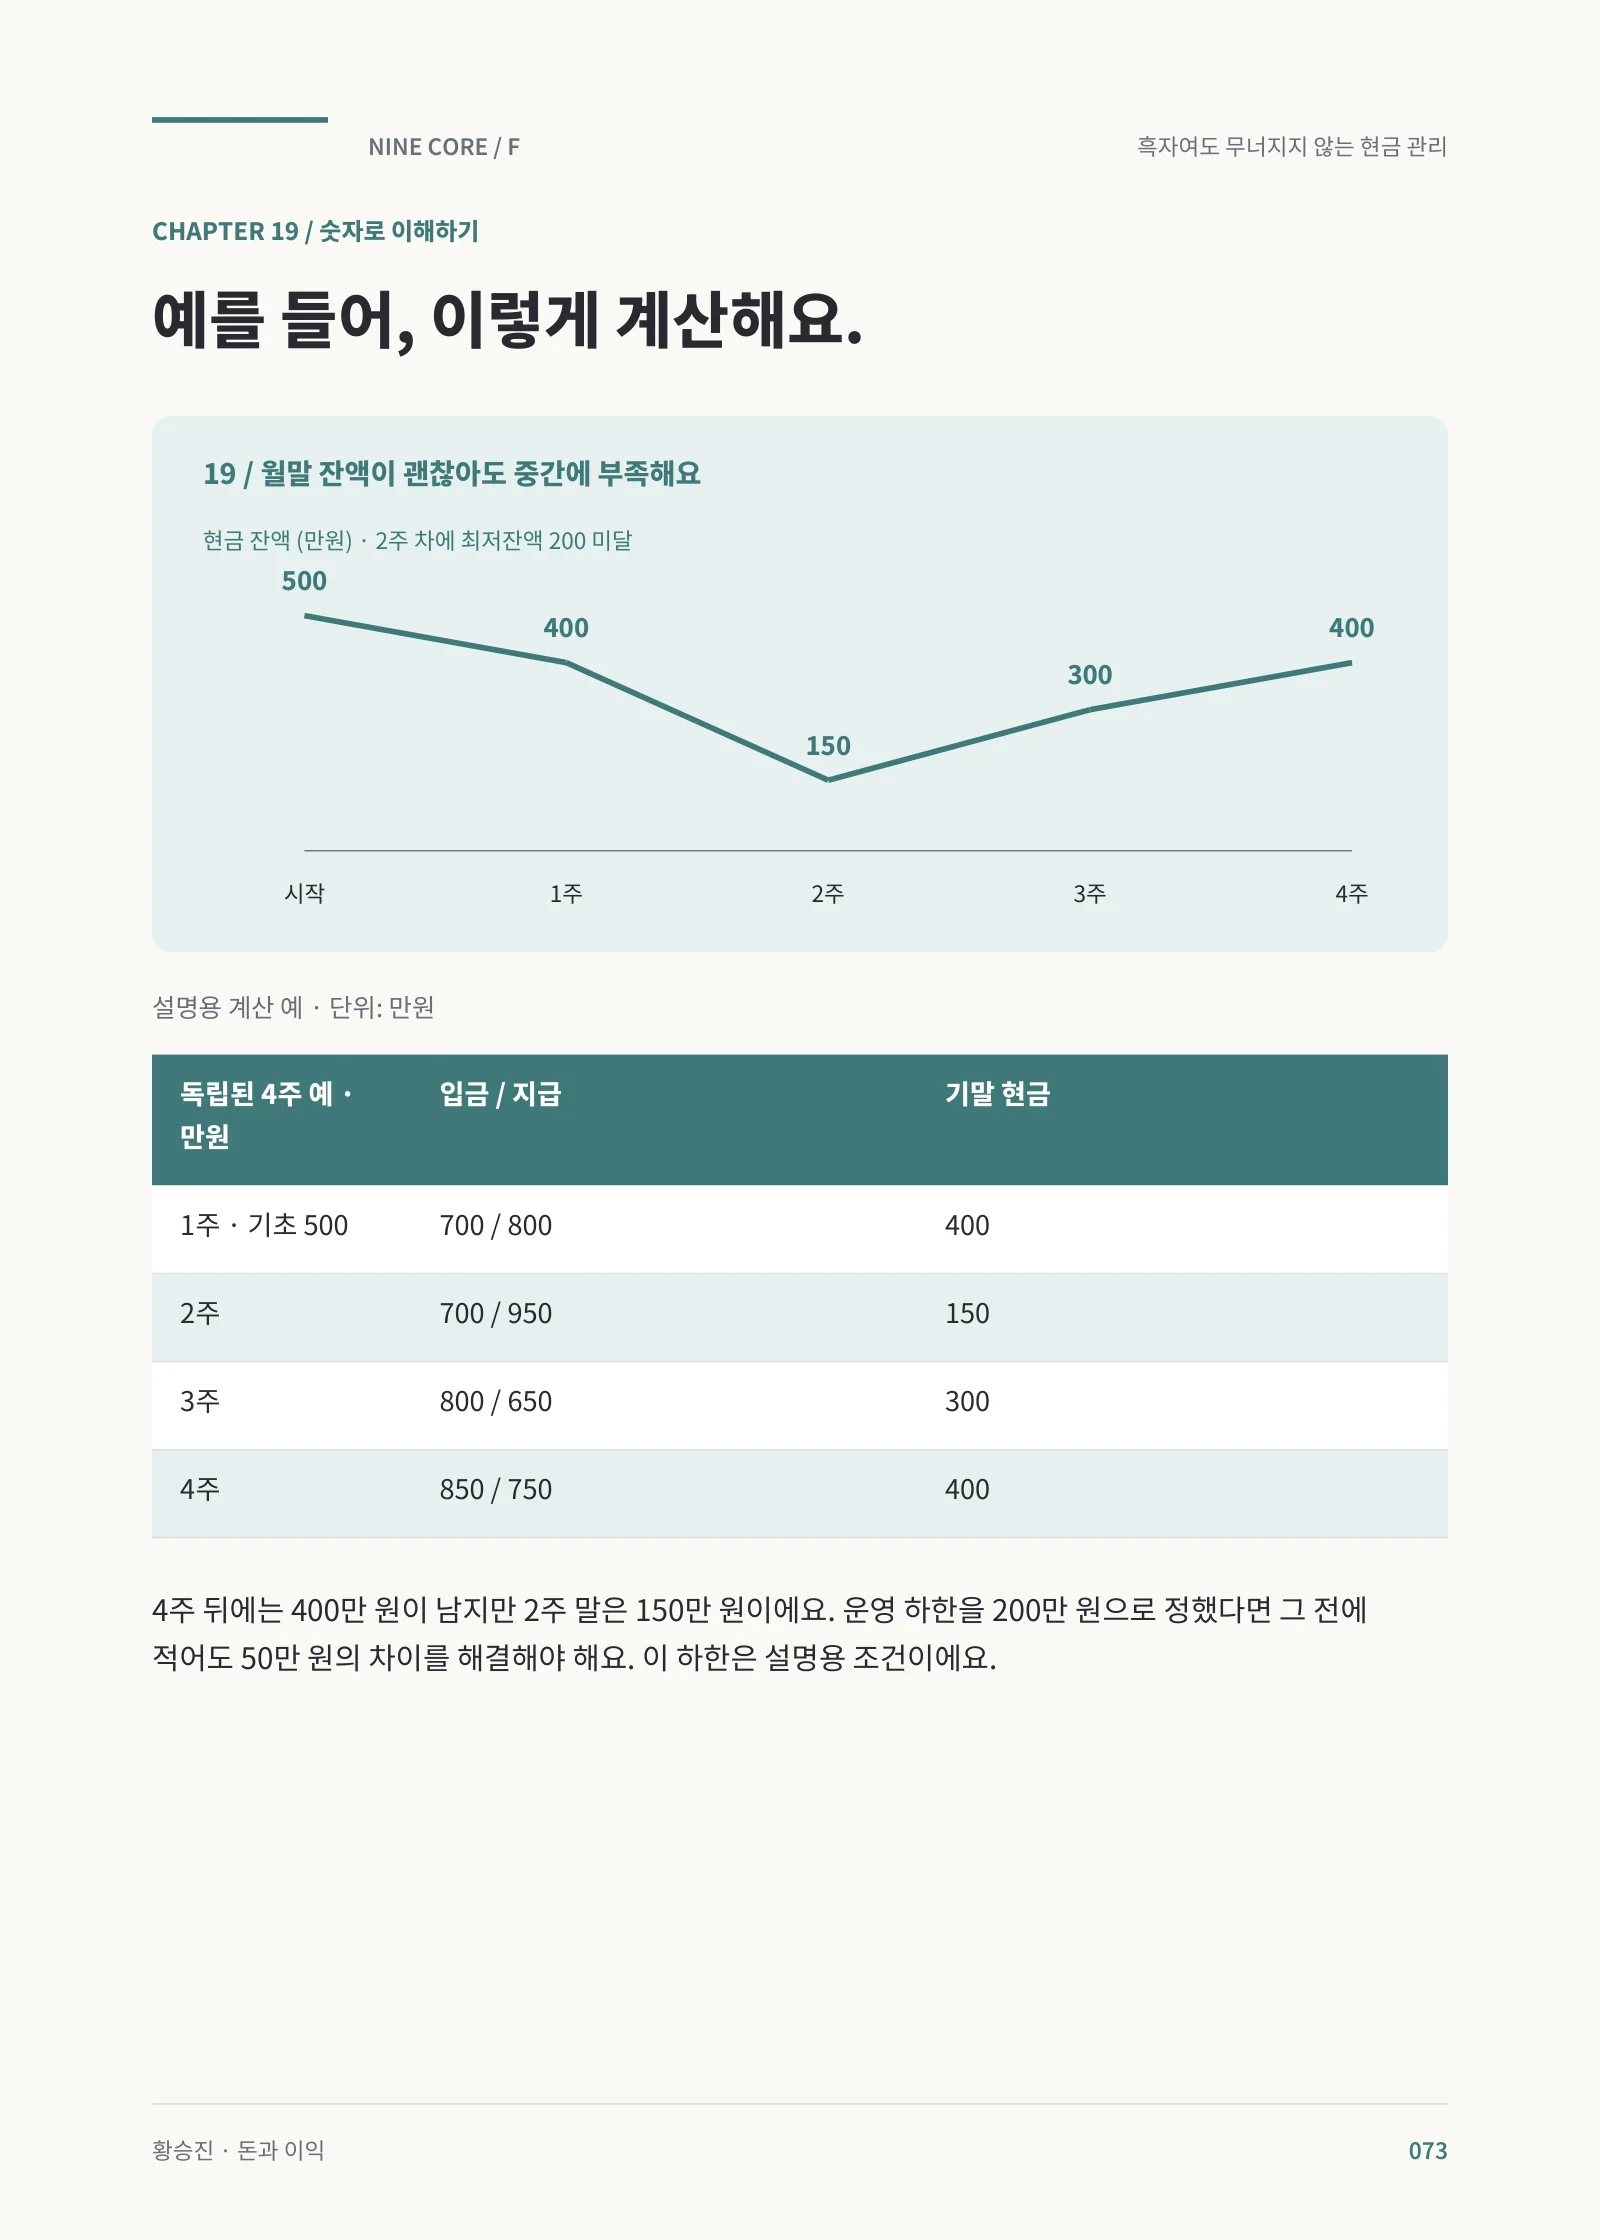
13주 입출금 계획에서 돈이 가장 부족한 주를 찾습니다. 확정 입금과 기대 입금을 나누고, 세금·원금·투자·인출까지 연결합니다. 현재 통장 잔액을 전부 가져갈 수 있는 돈으로 보지 않습니다.
연속 실습의 운영 통장은 부가세 입출금과 소득세 납부를 제외한 조건입니다. 실제 자금 확인은 세금 계좌와 다른 사업 계좌까지 합칩니다. 4주 현금 예는 별도 사례입니다.
책의 전체 범위
계산한 뒤,
그래서 무엇을 바꿀지까지.
10부 30장 · 한끼식당 연속 실습 · 월 목표와 일일 운영 기록 · 메뉴·재료 ABC · 현금·투자·확장 판단. 비용을 줄이는 한 가지 방법에 머물지 않습니다.
8–16쪽매출·이익·현금의 기준+
사장과 가족의 노동, 비용과 지급 시점, 공헌이익과 영업이익의 구분.
18–40쪽5대비용·손익분기·목표·구간별 이익+
비용의 성질, 월·요일·끼니별 배분, 누적 진도와 실제 수용 능력, 계단 비용.
42–50쪽메뉴·재료 ABC와 원가 차이+
매출과 기여 순위, 사용·구매·재고, 이론 사용과 실제 사용의 차이.
52–70쪽할인·주문·세금·정산+
추가 주문의 가치, 단체 주문과 비용 절감, 부가세·수수료·입금 차이.
72–100쪽현금·투자·확장과 업태별 판단+
13주 현금, 재고·인출·만기, 설비·투자·철수, 가맹·무한리필·코스·납품·주점.
102쪽부터예산 차이와 다음 행동+
믿을 수 있는 숫자, 원인별 차이, 한끼식당 연속 실습·판단 연습·질문과 참고 자료.
먼저 읽어보세요
오늘의 매출 목표에,
남길 이익의 근거를 더하세요.
우리 가게에서 써볼 내용인지 공개 샘플로 확인하세요.
본책 146쪽 · 9,900원 · 판매 준비 중