재료비를 줄이는 발주와 재고의 기술 / 실전서
덜 샀는데,
왜 재료비는
더 나왔을까요?
산 돈, 쓴 양, 남은 재료가
잘 맞지 않아 답답했다면.
마감 재고부터 내일 발주까지
한 흐름으로 맞춰보는 책입니다.
- 오늘실제로 빠진 재료를 확인
- 이유판매·이동·반제품·폐기를 구분
- 내일남은 재료를 빼고 발주
01 / 재료비를 보는 출발점
구매액은 줄었는데,
사용한 재료 값은 늘었습니다.
이번 달 덜 샀더라도 지난달 남겨둔 재료를 많이 썼을 수 있습니다. 재료비를 줄였는지 보려면 기초 재고와 기말 재고를 함께 봐야 합니다.
기초 200 + 구매 900 − 기말 300
= 사용액 800만 원
기초 300 + 구매 850 − 기말 200
= 사용액 950만 원
본문 10쪽. 같은 평가 기준을 쓰고 반품·이동이 없다고 가정한 예입니다. 사용 재료 금액은 매장 전체 비용이나 현금 지출과 다릅니다.
= 그동안 빠져나간 재료
점포 이동·반품 등이 있으면 그 흐름도 따로 반영합니다. 빠져나간 양 전부가 손님에게 팔린 양은 아닙니다.
02 / 오늘 쓴 양부터 맞추기
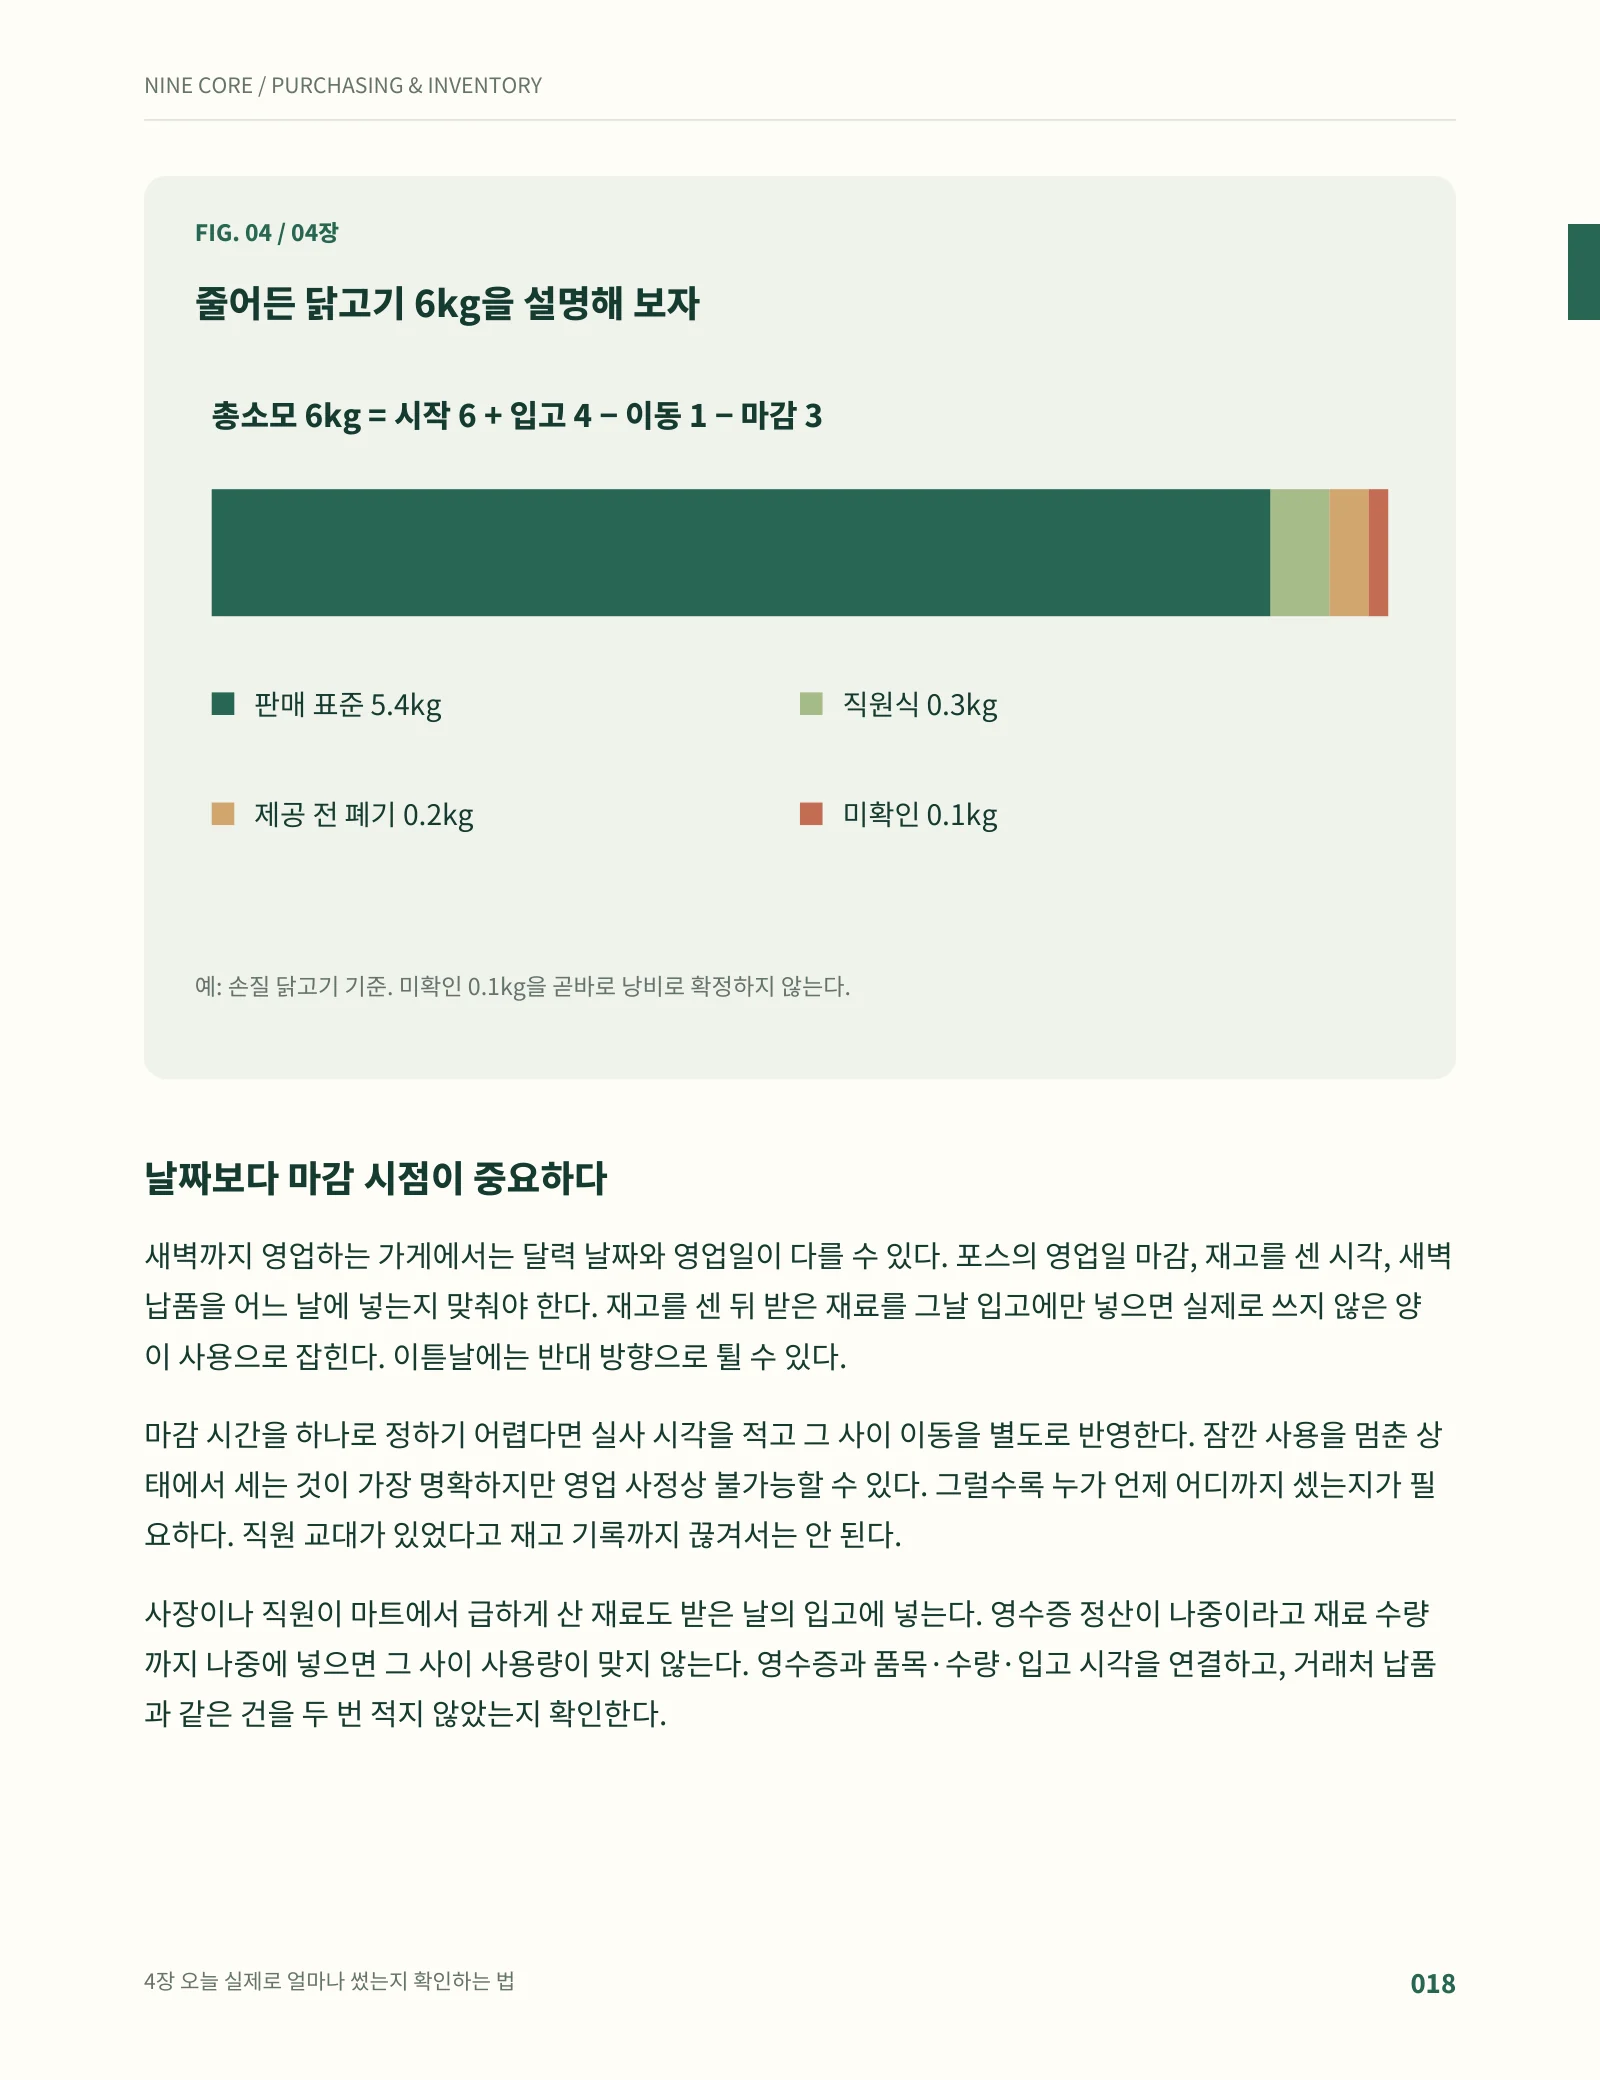
닭고기 6kg이 빠졌습니다.
전부 판매에 쓴 걸까요?
기초 6kg + 입고 4kg − 다른 점포로 이동 1kg − 마감 3kg. 실제 사용 6kg을 판매 기록과 나란히 놓습니다.
5.4kg · 판매 기준
30개 × 레시피 180g. 판매 기록과 레시피로 계산한 기준 사용량입니다.
0.3kg · 직원 식사
판매 외에 쓴 양도 따로 적어야 차이가 설명됩니다.
0.2kg · 제공 전 폐기
기록한 폐기는 실제 사용에 이미 들어 있습니다. 한 번 더 더하지 않습니다.
0.1kg · 아직 미확인
곧바로 낭비나 도난으로 단정하지 않습니다. 단위·마감 시점·기록부터 확인합니다.
03 / 마감에서 다음 발주까지
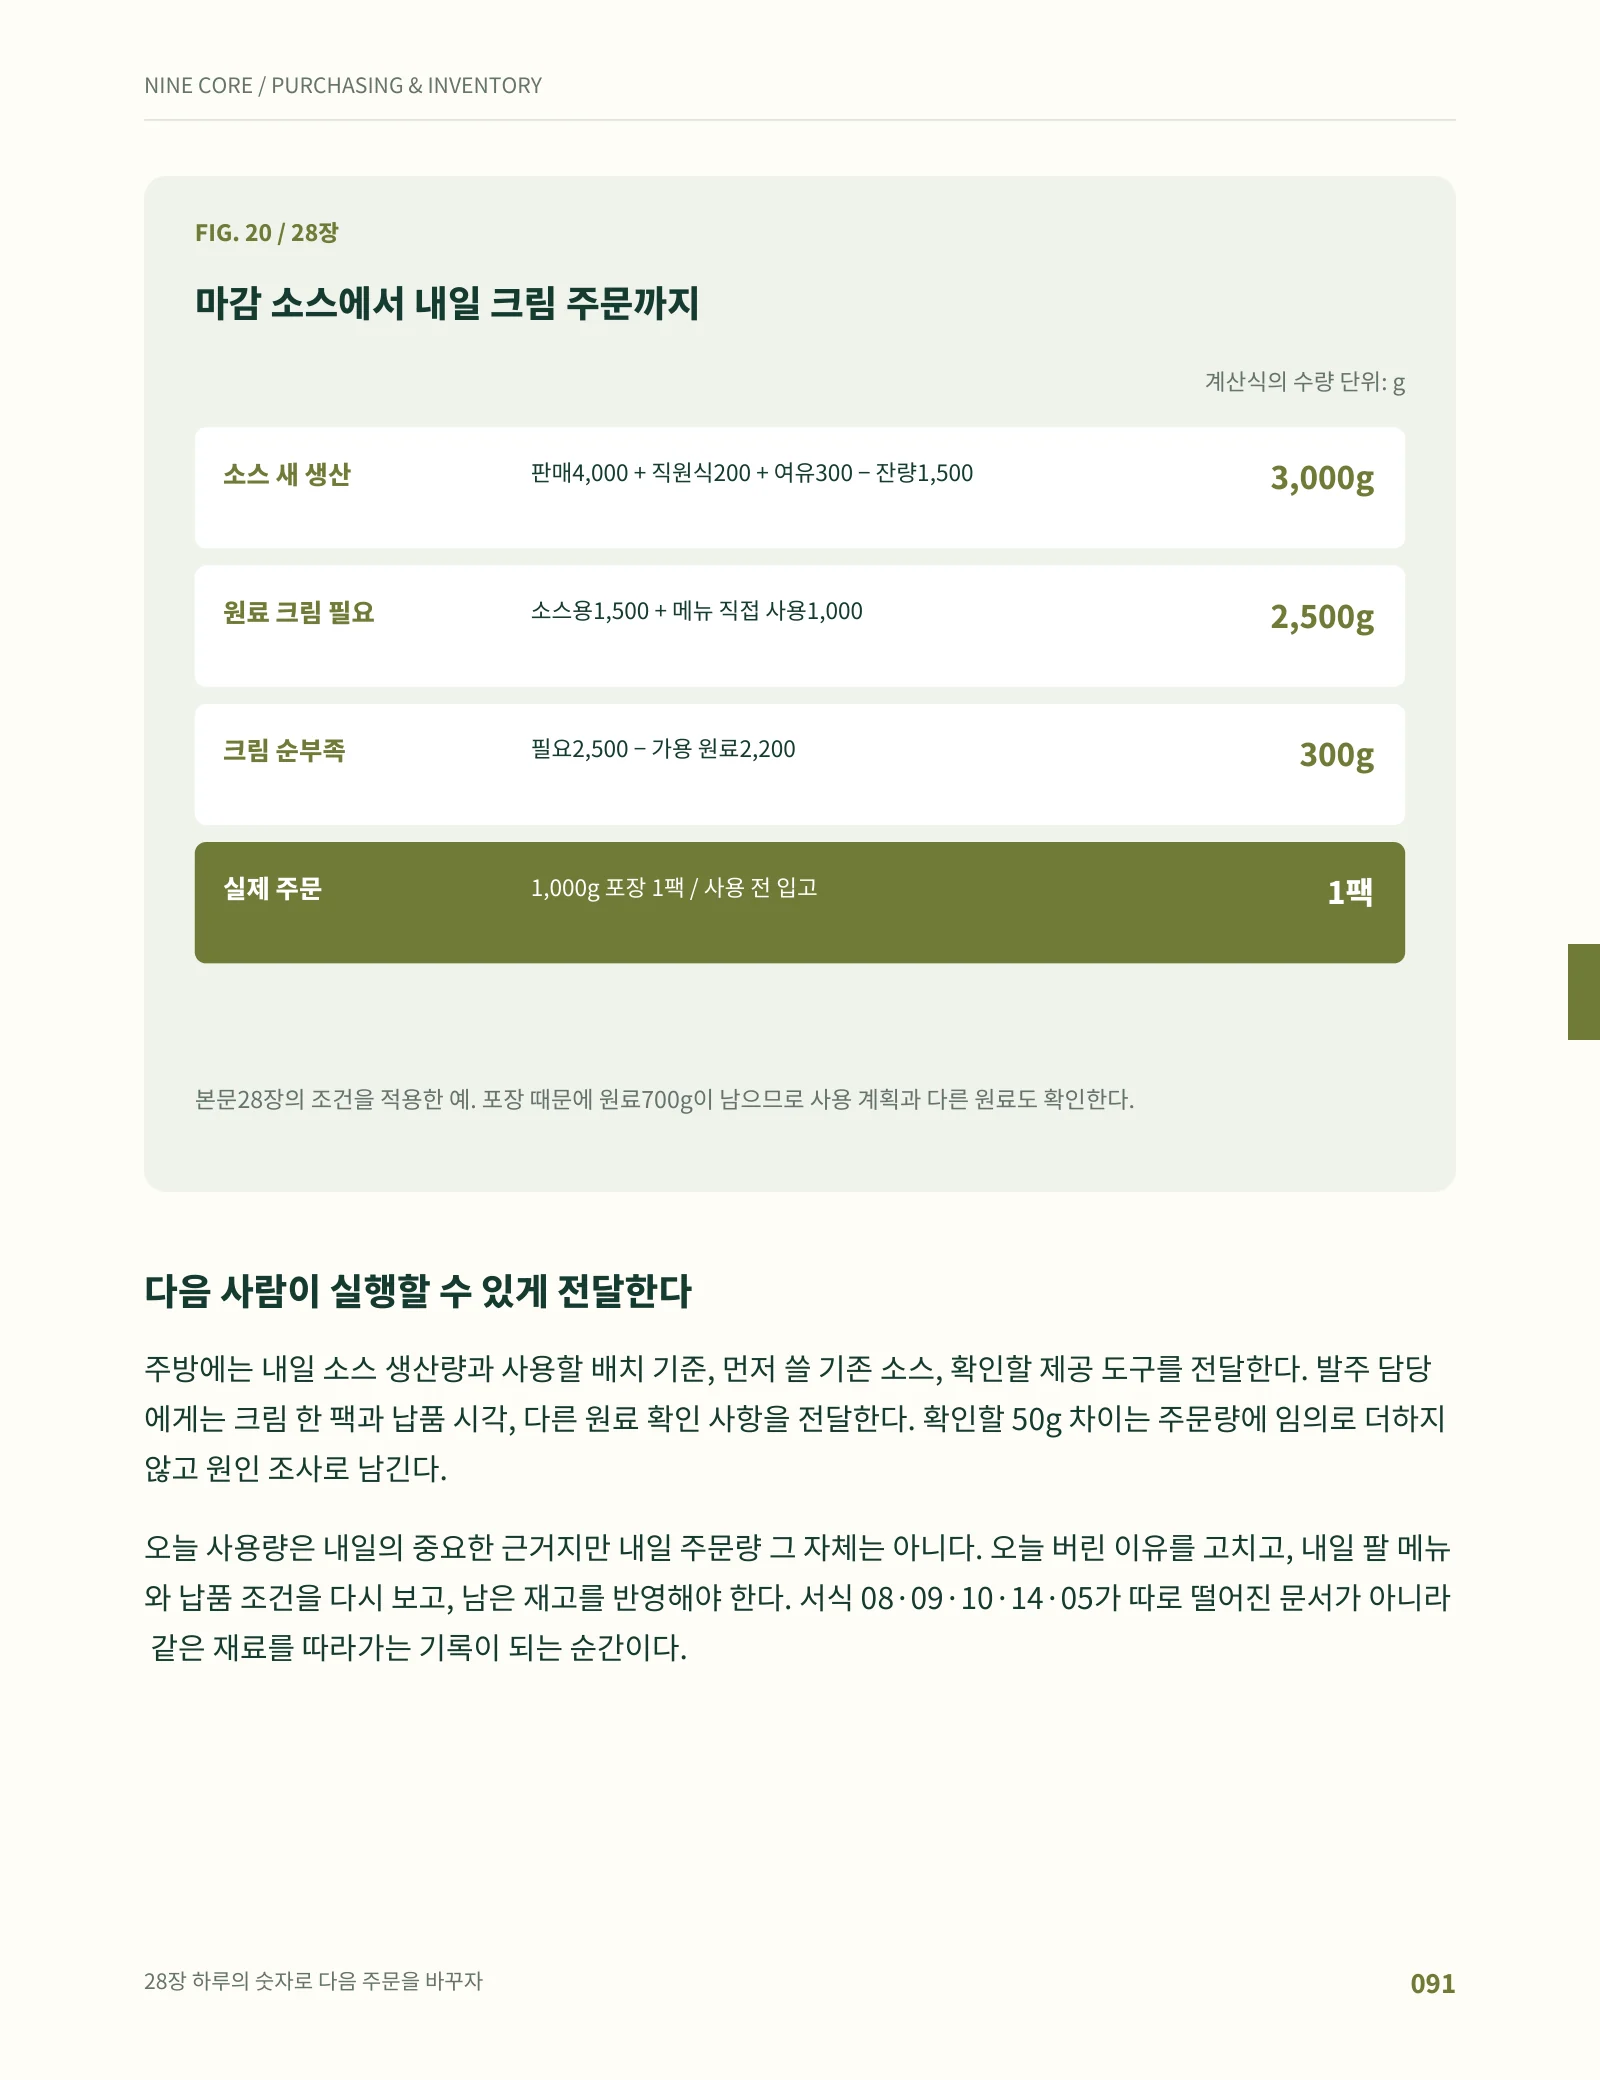
내일 쓸 크림은 2,500g.
오늘 주문할 양도 2,500g일까요?
냉장고에 남은 완성 소스와 원재료 크림을 따로 빼야 합니다. 책의 한 사례를 따라, 내일 판매 예상에서 실제 구매 단위까지 계산해봅니다.
- 판매 예상 A 50개 × 60g
- 3,000g
- 판매 예상 B 25개 × 40g
- 1,000g
- 직원 식사 + 완성 소스 여유분
- 500g
- 오늘 남은 사용 가능한 소스
- −1,500g
소스가 이미 1,500g 남았습니다. 필요한 4,500g을 모두 다시 만들지 않습니다.
- 소스 배치: 크림 2,000g → 완성 소스
- 4,000g
- 소스 3,000g을 만드는 크림
- 1,500g
- A 메뉴에 직접 추가 50개 × 20g
- 1,000g
배치 수율과 축소 제조가 확인된 레시피라는 가정입니다. 소스에 들어가는 크림과 직접 넣는 크림을 구분합니다.
- 내일 필요량
- 2,500g
- 남은 사용 가능한 원재료 크림
- −2,200g
- 부족량
- 300g
- 구매 단위
- 1팩 1,000g
내일 사용 뒤 원재료 크림은 700g 남습니다. 사용할 시간 전 도착하는지, 다음 납품까지 충분한지, 남은 양을 안전하게 쓸 수 있는지 확인합니다.
본문 89–91쪽의 설명용 사례입니다. 여기서는 다른 입출고가 없다고 가정했습니다. 모든 재료에 1팩을 적용하거나 다른 재료의 재고를 생략하는 계산이 아닙니다.
04 / 복잡한 레시피도 다루는 책
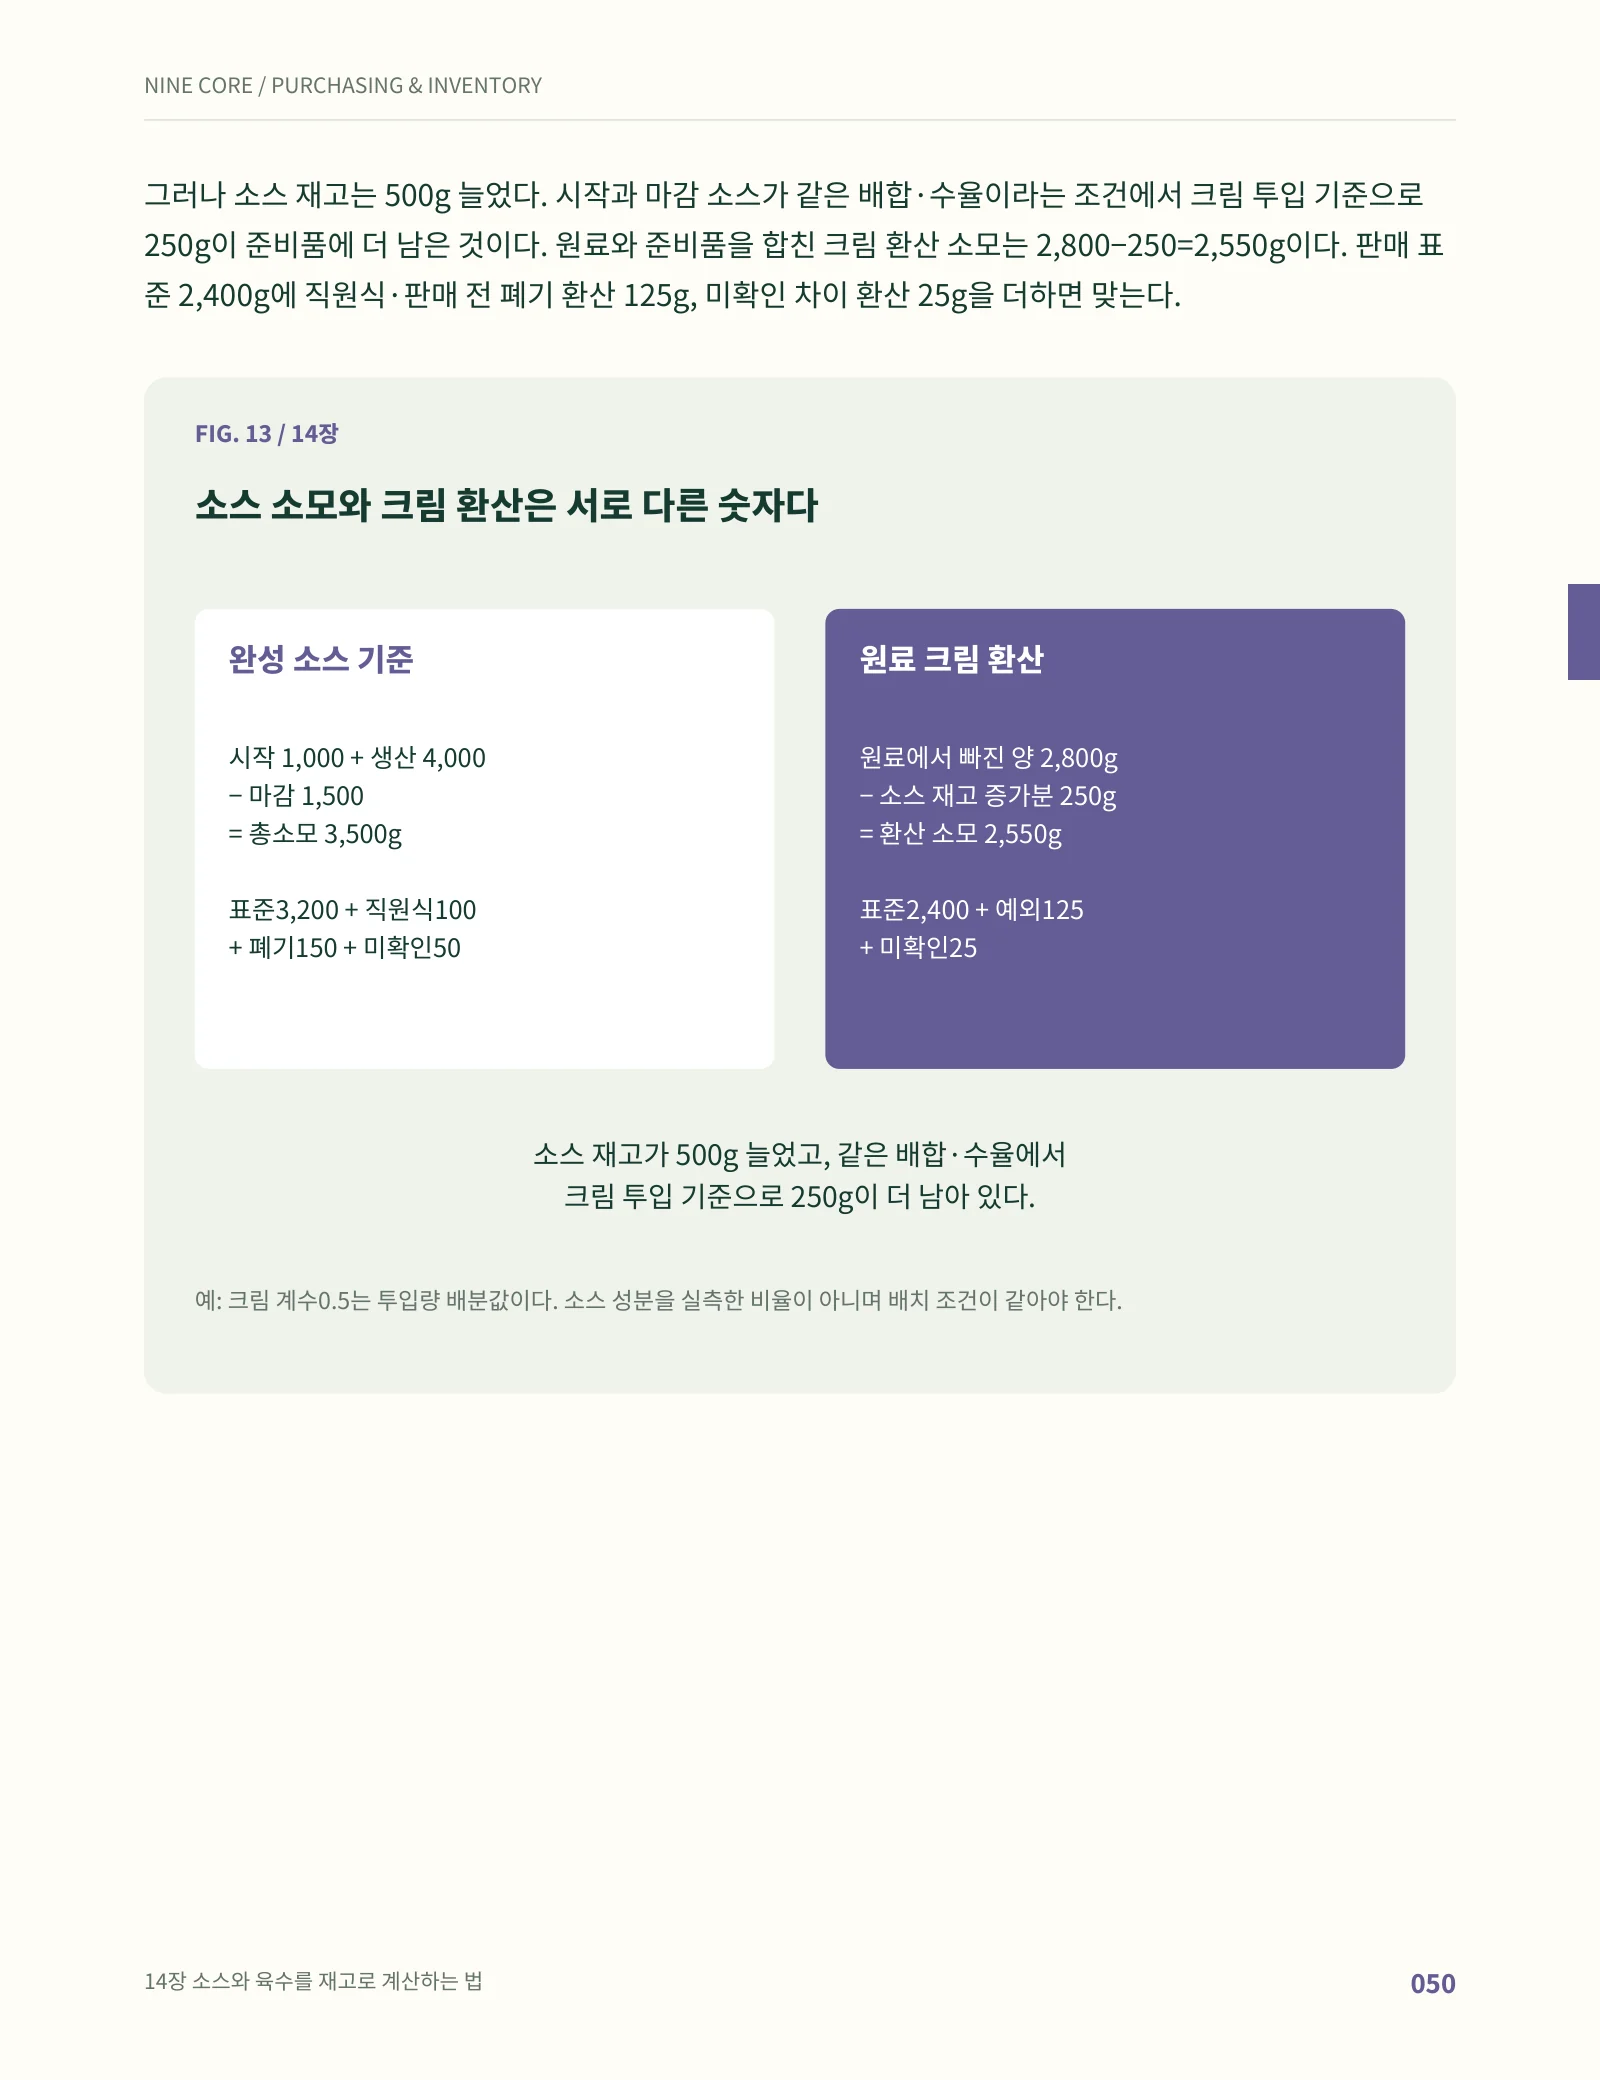
크림이 줄었는데,
소스는 늘었습니다.
원재료가 반제품으로 바뀌었을 뿐인데 전부 사용하거나 버린 것으로 잡으면 계산이 틀어집니다. 서로 다른 상태의 재고를 나눠 봐야 합니다.
이를 조정한 사용량 2,550g
= 판매 기준 2,400g + 직원 식사·폐기 125g + 미확인 25g
소스 500g이 늘었고, 관리용 환산계수는 소스 1g당 크림 0.5g입니다. 원재료 감소 2,800g과 판매 기준 2,400g의 차이 400g을 모두 손실로 보면 안 됩니다.
본문 48–50쪽. 0.5는 이 배치의 투입·완성량으로 정한 재고 관리용 계수입니다. 완성 소스의 물리적 크림 함량이 50%라는 뜻은 아닙니다.
복잡하면 어디부터
완벽한 계산을 기다리지 않고 핵심 재료 하나와 반제품 잔량부터 기록합니다. 모르는 환산값은 만들어 넣지 않습니다.
레시피가 바뀌었다면
중량·구매 단위·옵션·제외 재료·적용 날짜를 맞춥니다. g과 mL도 무조건 같은 값으로 보지 않습니다.
리필·직원 식사·취소 주문
판매 외 사용, 조리 전 취소와 조리 후 폐기, POS에 이미 반영된 재조리를 나눠 중복 계산을 막습니다.
05 / 단가, 발주, 실사 사이의 함정
우리 가게에서
자주 막히는 문제부터 보세요.
10kg에 4만 원과
5kg에 3만 원, 어느 쪽이 쌀까요?
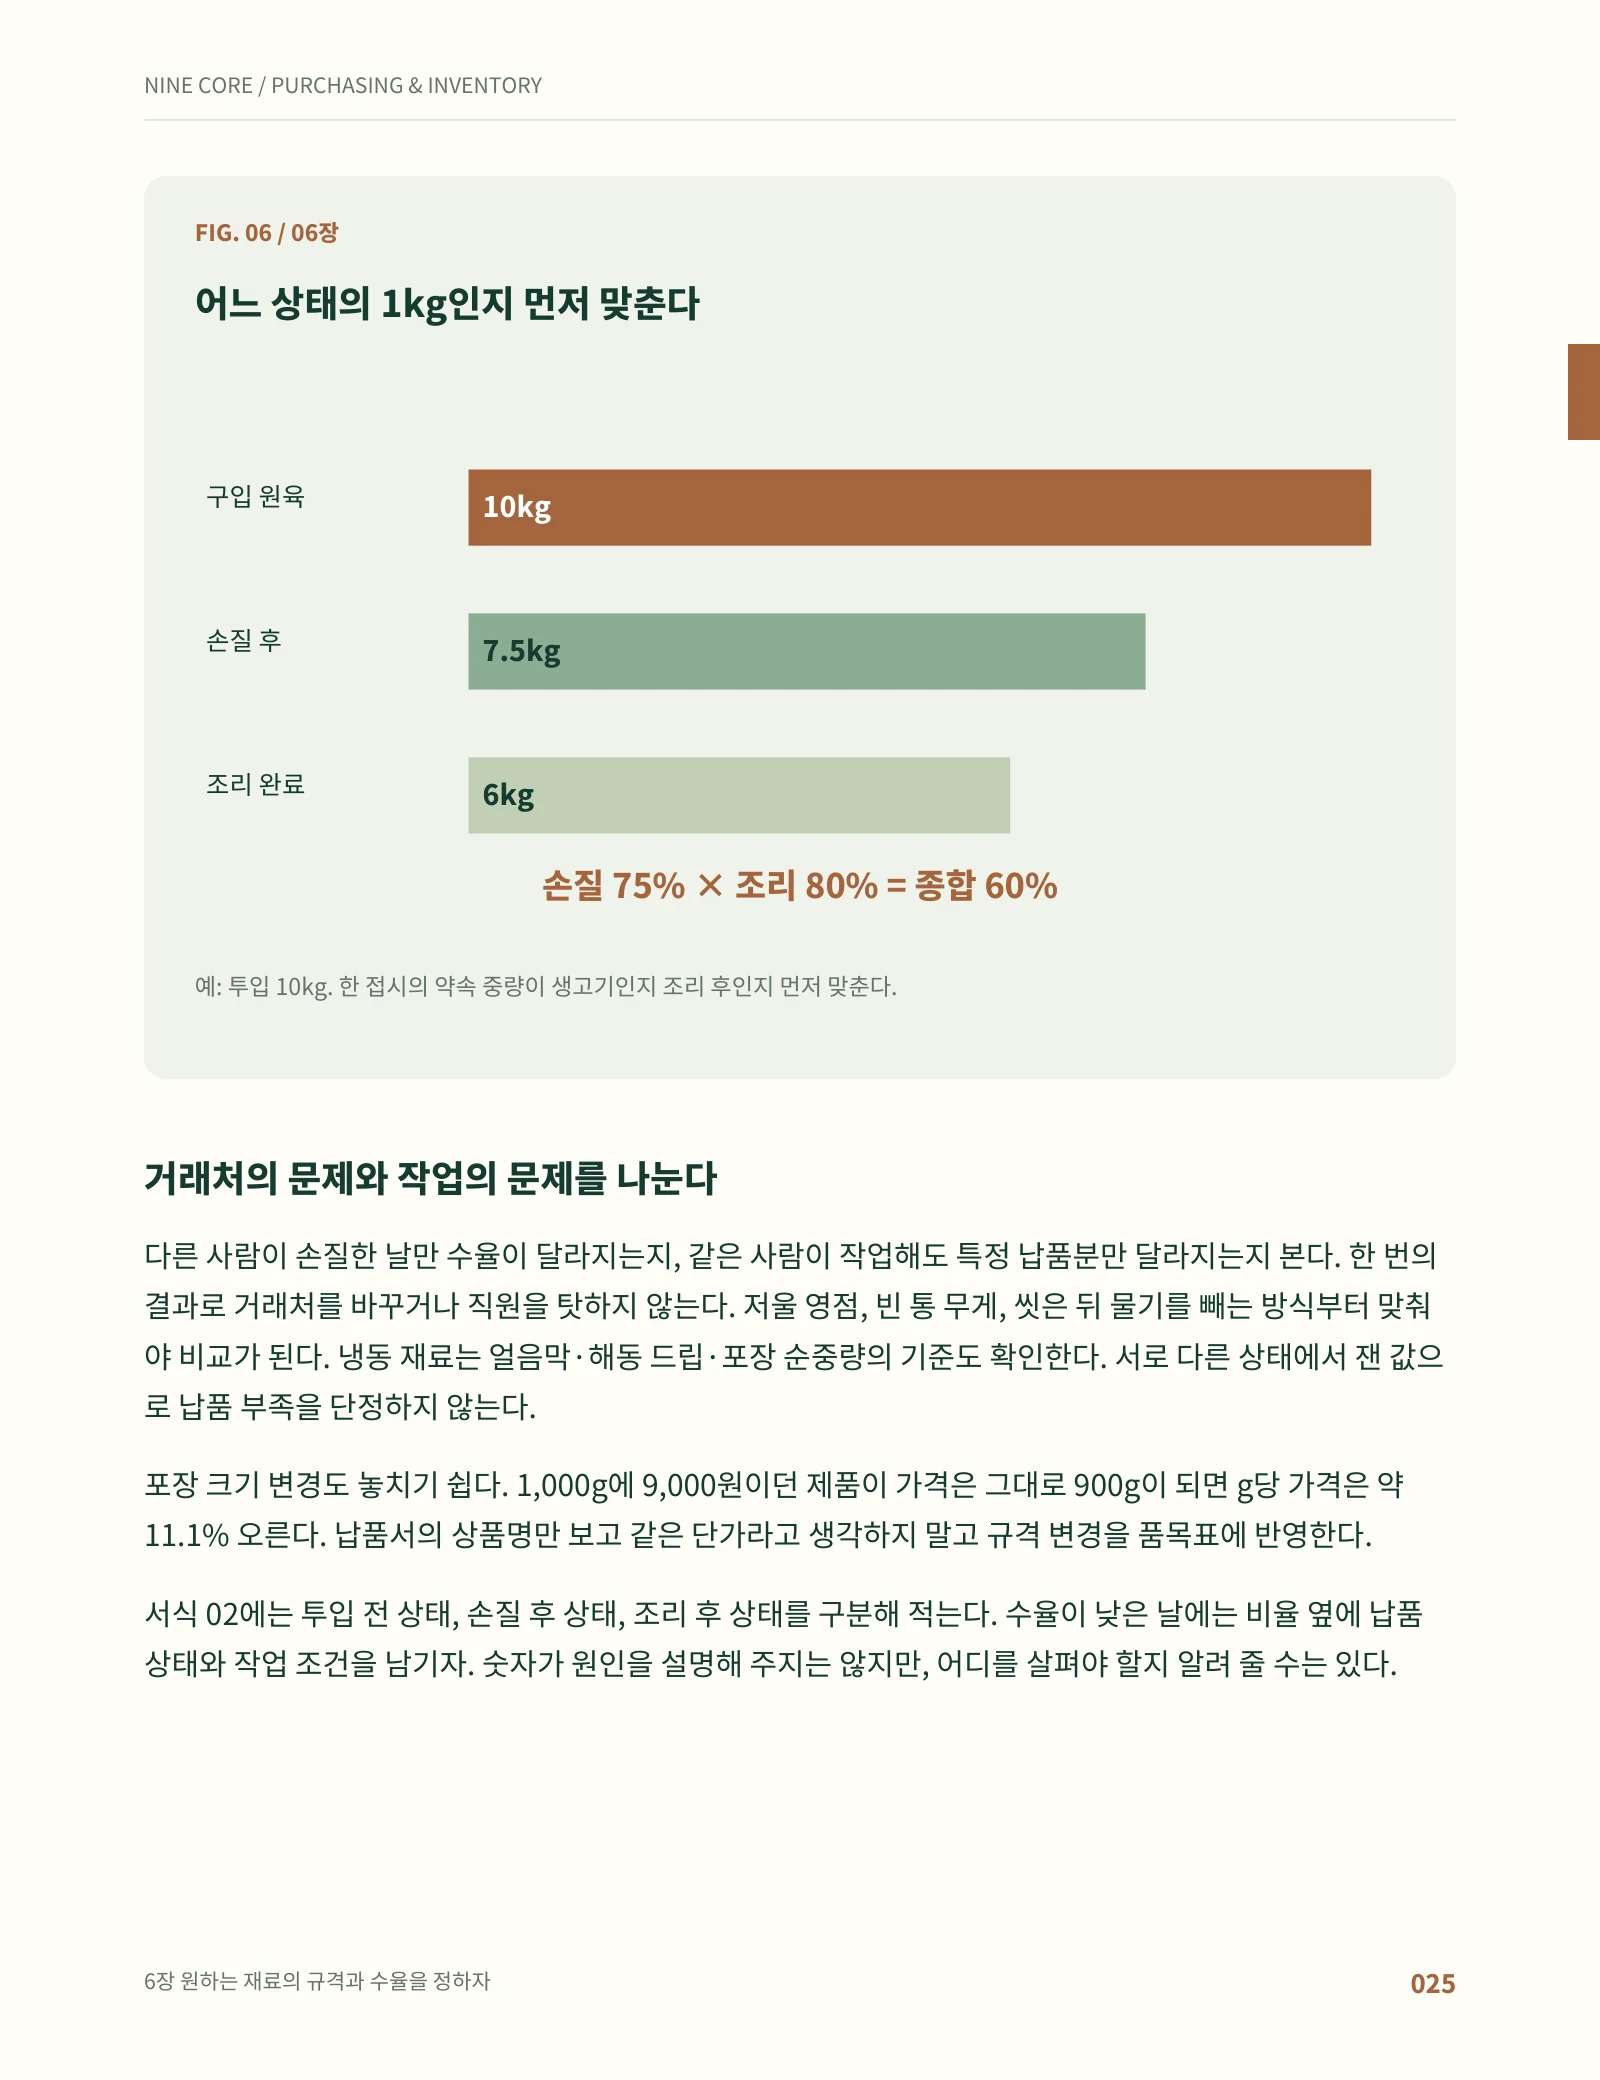
손질 후 각각 7kg과 4.8kg을 쓴다면 사용 가능한 1kg당 약 5,714원과 6,250원입니다. 구매 단가뿐 아니라 실제 수율과 품질, 준비 시간을 함께 비교합니다.
손질·가열을 거쳐 10kg이 6kg이 된다면 전체 수율은 60%입니다. 이미 반영한 정상 손질 손실을 폐기비로 다시 더하지 않습니다.
본문 21–25쪽의 계산 예. 공급업체의 실제 조건은 별도 확인합니다.
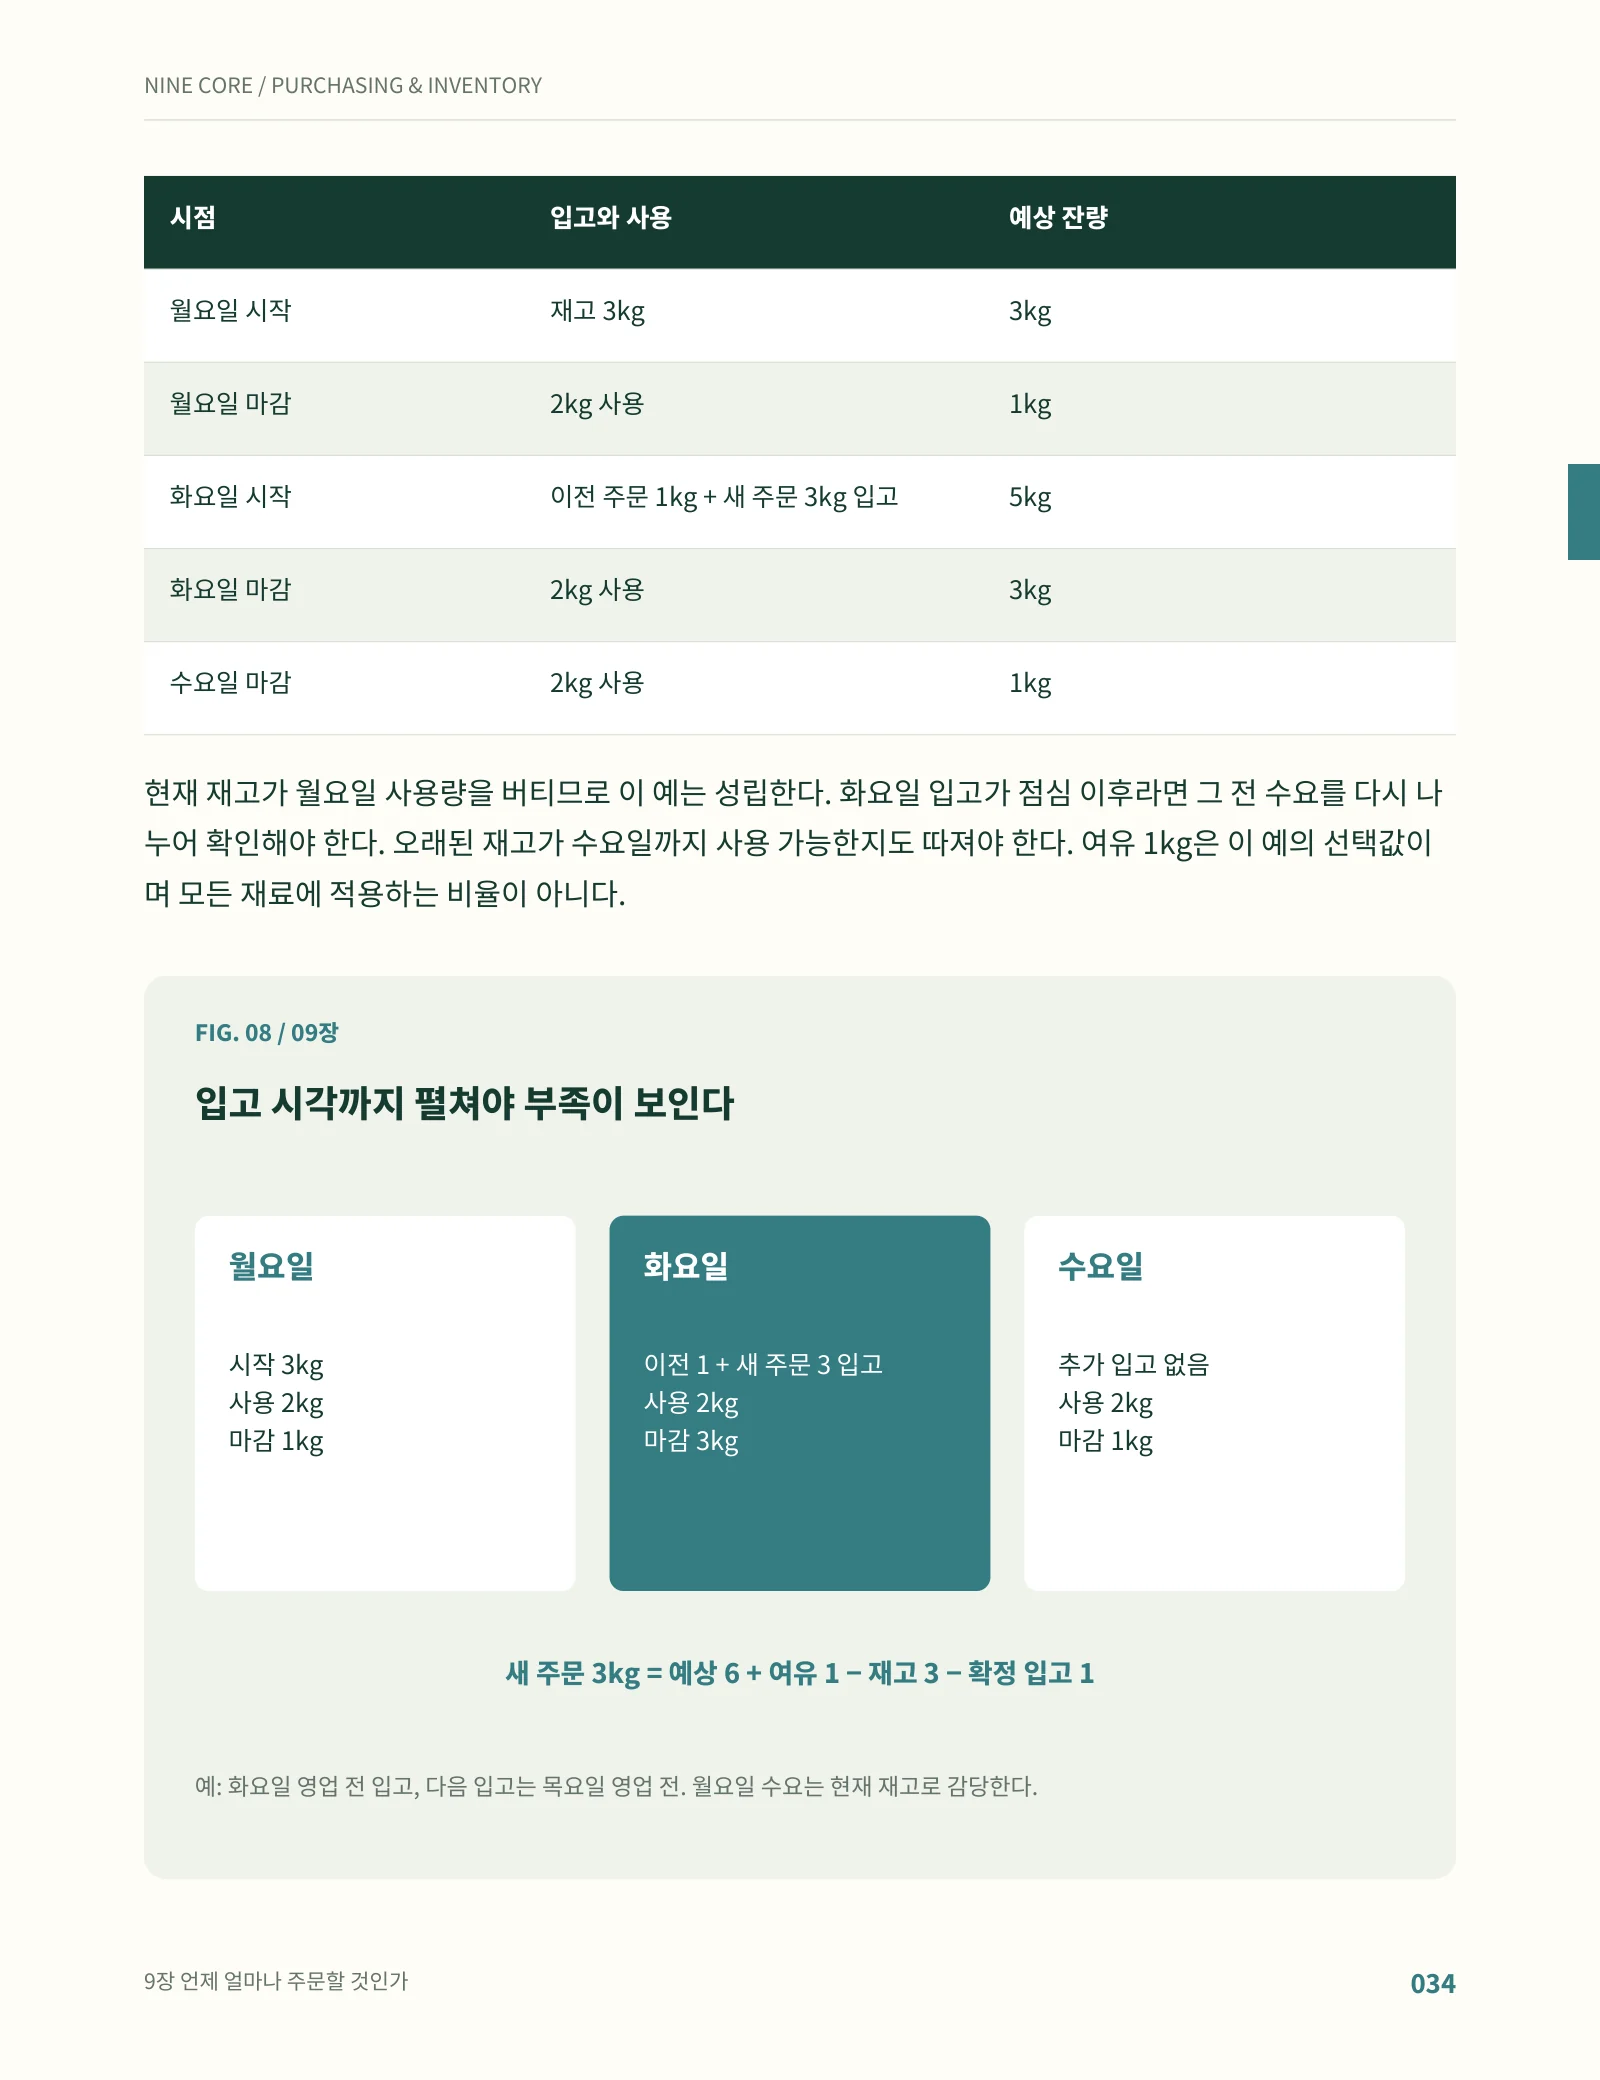
납품일만 보고 주문하면,
다음 납품 전에 재료가 떨어질 수 있습니다.
월요일 주문·화요일 입고, 다음은 수요일 주문·목요일 입고. 월요일부터 수요일까지 쓸 양을 지켜야 합니다. 하루 2kg × 3일 + 여유 1kg − 현재 3kg − 이전 주문 입고 예정 1kg = 새 발주 3kg입니다.
입고 예정분은 필요한 시간 전에 도착할 때만 뺍니다. 휴일·주문 마감·묶음 단위·냉장 공간도 발주표에 함께 적습니다.
본문 33–35쪽의 예. 하루 사용량과 납품 일정이 달라지면 계산도 달라집니다.
음료 18잔이라고
일반 우유 18잔분을 잡으면 틀립니다.
일반 10잔 × 200mL + 큰 사이즈 3잔 × 300mL = 일반 우유 2,900mL. 대체유 5잔 × 200mL = 대체유 1,000mL를 따로 계산합니다.
일반 우유를 실제로 3,100mL 썼고 재조리 200mL가 있었다면 차이가 설명됩니다. 이미 POS에 잡힌 재조리는 또 더하지 않습니다. 반찬과 리필도 처음 제공량과 추가량을 나눠 봅니다.
본문 55–56·75–76쪽의 기록 원칙과 계산 예.
모든 재료를 매일 세려다
기록 자체를 포기하지 않도록.
사용 금액이 큰 재료, 없으면 장사를 못 하는 재료, 쉽게 상하는 재료부터 고릅니다. 메뉴 매출 순위와 식재료 사용 금액 순위는 다릅니다.
핵심 재료의 입고·마감·예외 기록부터 맞추고, 주요 레시피와 반제품, 판매·옵션 순으로 연결합니다. 여러 점포라면 보낸 양과 받은 양, 이동 중 재고도 구분합니다.
본문 13–16·77–79·87–88쪽.
06 / 사장 혼자 계산하지 않도록
직원이 기록하고,
점장이 확인하고,
사장이 바꿀 일을 고릅니다.
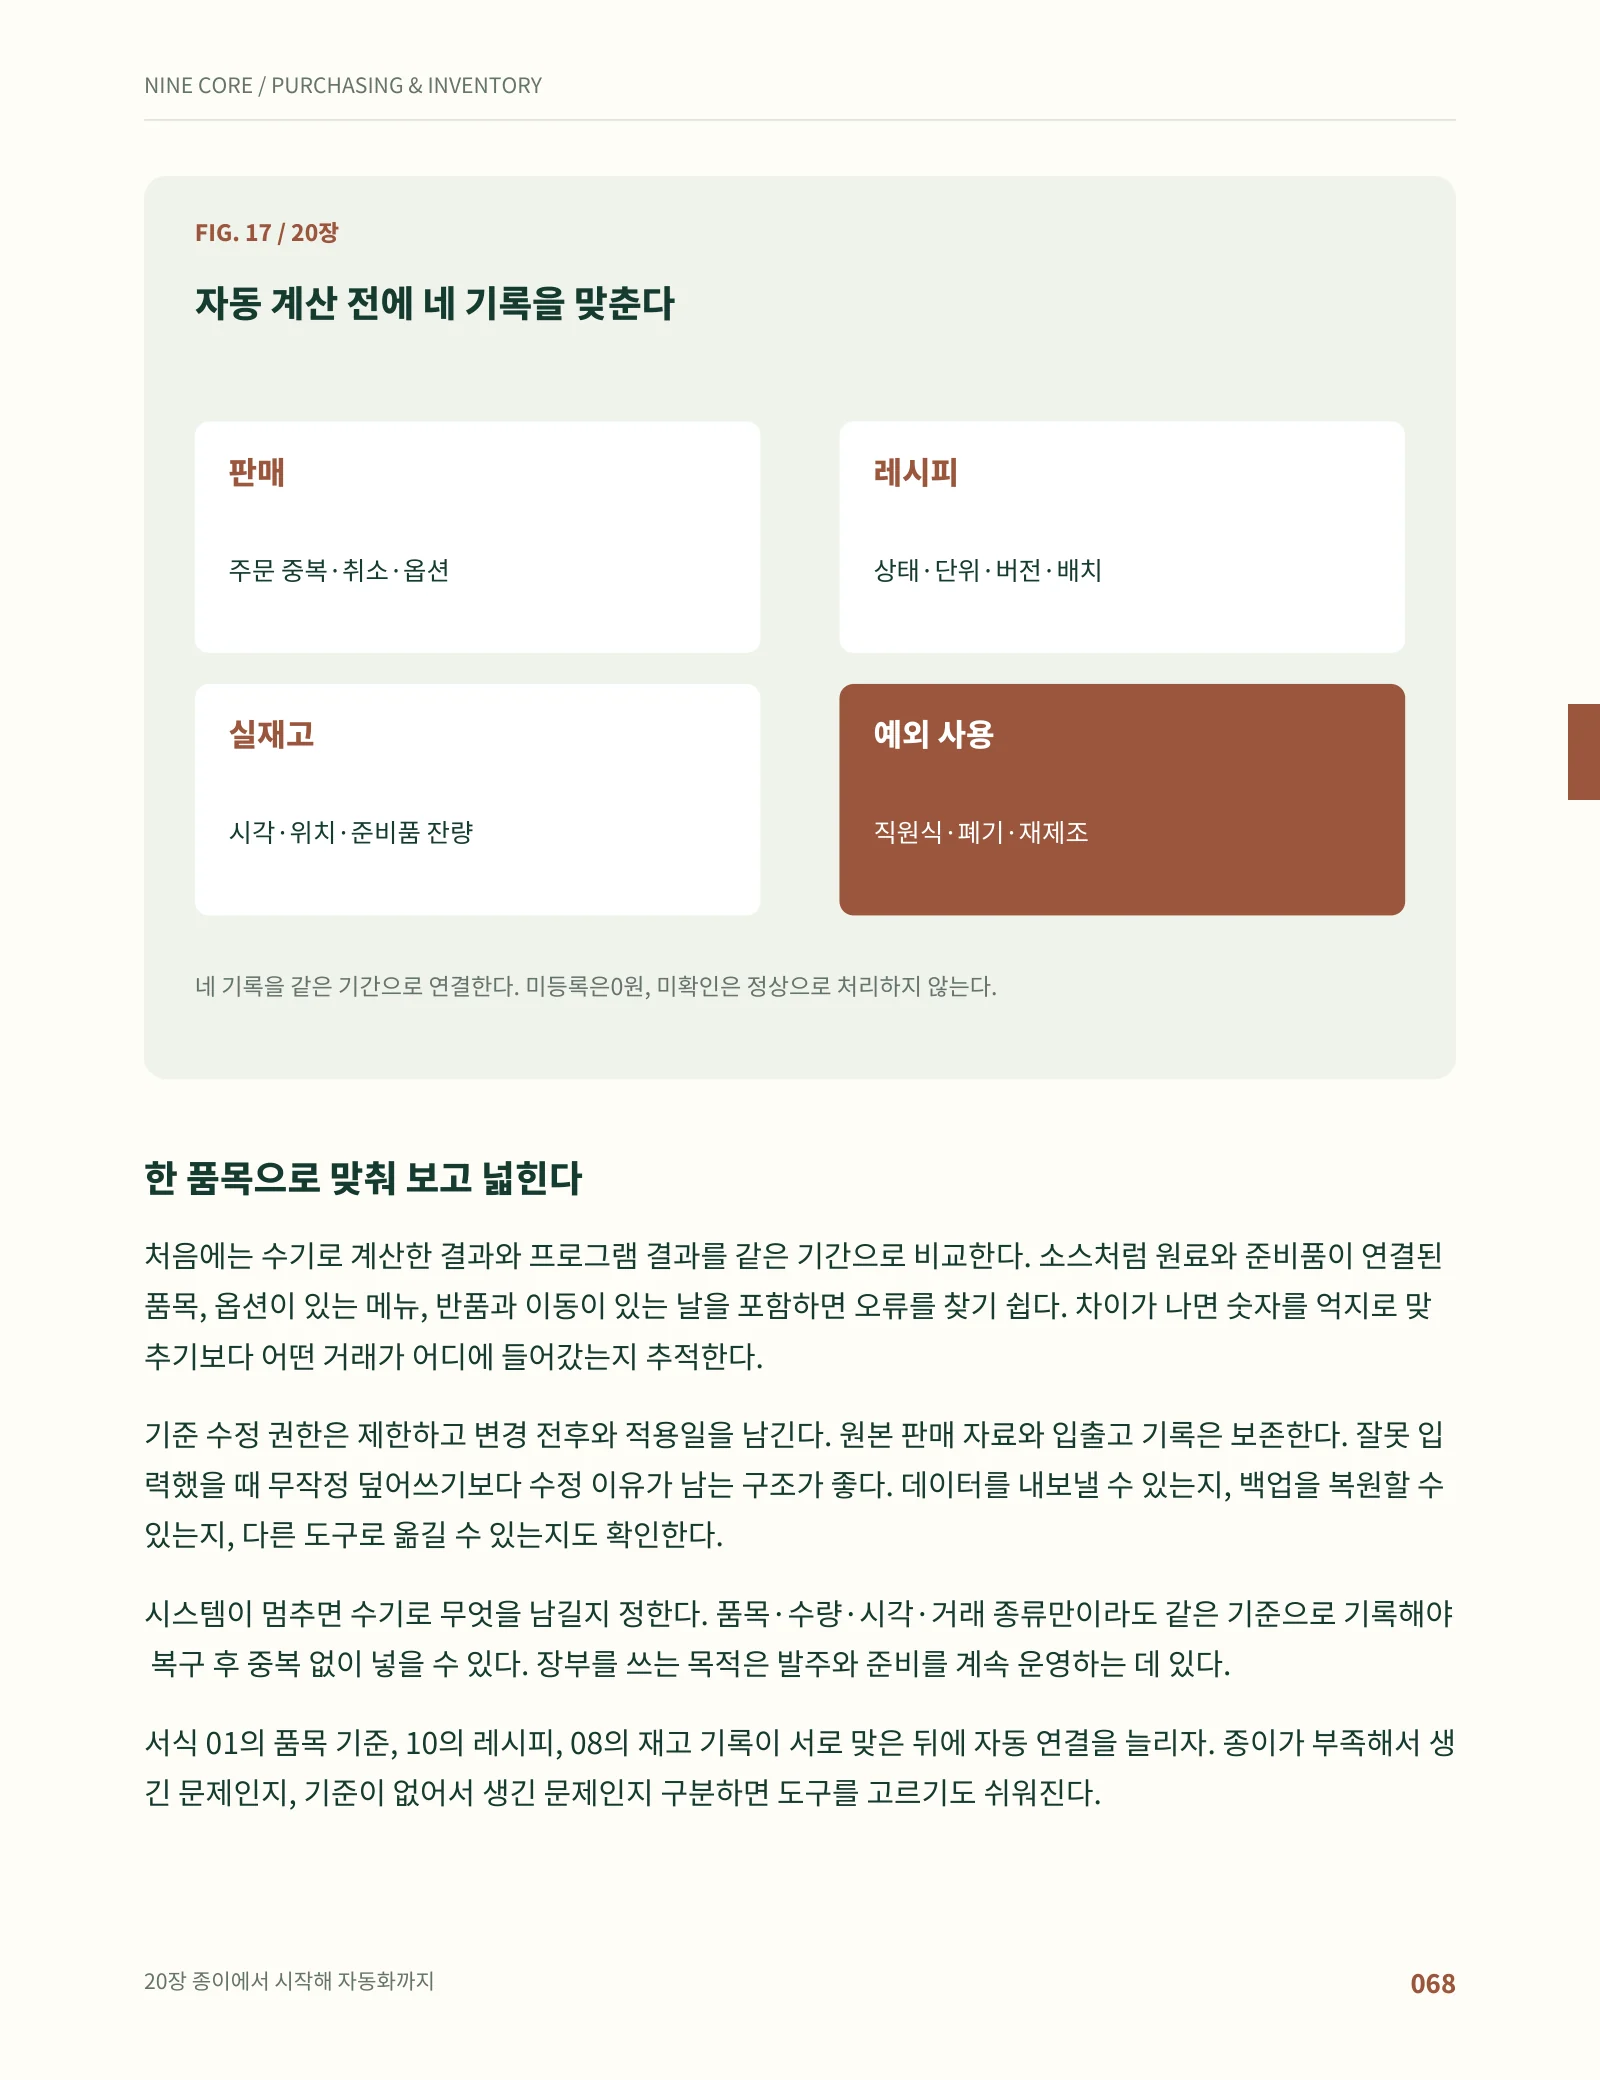
누가 잘못했는지부터 묻는 대신, 사실·차이·조치·필요한 결정을 나눠 보고합니다. 폐기를 적은 직원부터 혼나면 다음 기록은 믿기 어려워집니다.
직원
정해진 범위 안에서 입고·보관·준비를 맡고, 남은 양과 예외를 적습니다.
점장
원기록과 반복되는 차이를 확인하고 발주·준비 기준을 점검합니다.
사장
공급업체, 현금, 품질 기준과 예외 승인처럼 매장 차원의 결정을 맡습니다.
100인분당 3kg
100인분당 여전히 3kg
폐기량이 25% 줄었다고 관리가 25% 좋아졌다고 할 수는 없습니다. 판매량을 맞춰 보고 품절·긴급 구매·맛·직원 부담까지 함께 확인합니다.
본문 84–86쪽의 비교 예. 단순히 덜 사거나 적게 주는 것을 재료비 개선으로 보지 않습니다.
07 / 매장에서 다시 꺼내는 16종 양식
발주표 한 장이 아니라,
원인을 찾고 다시 주문하는 도구들.
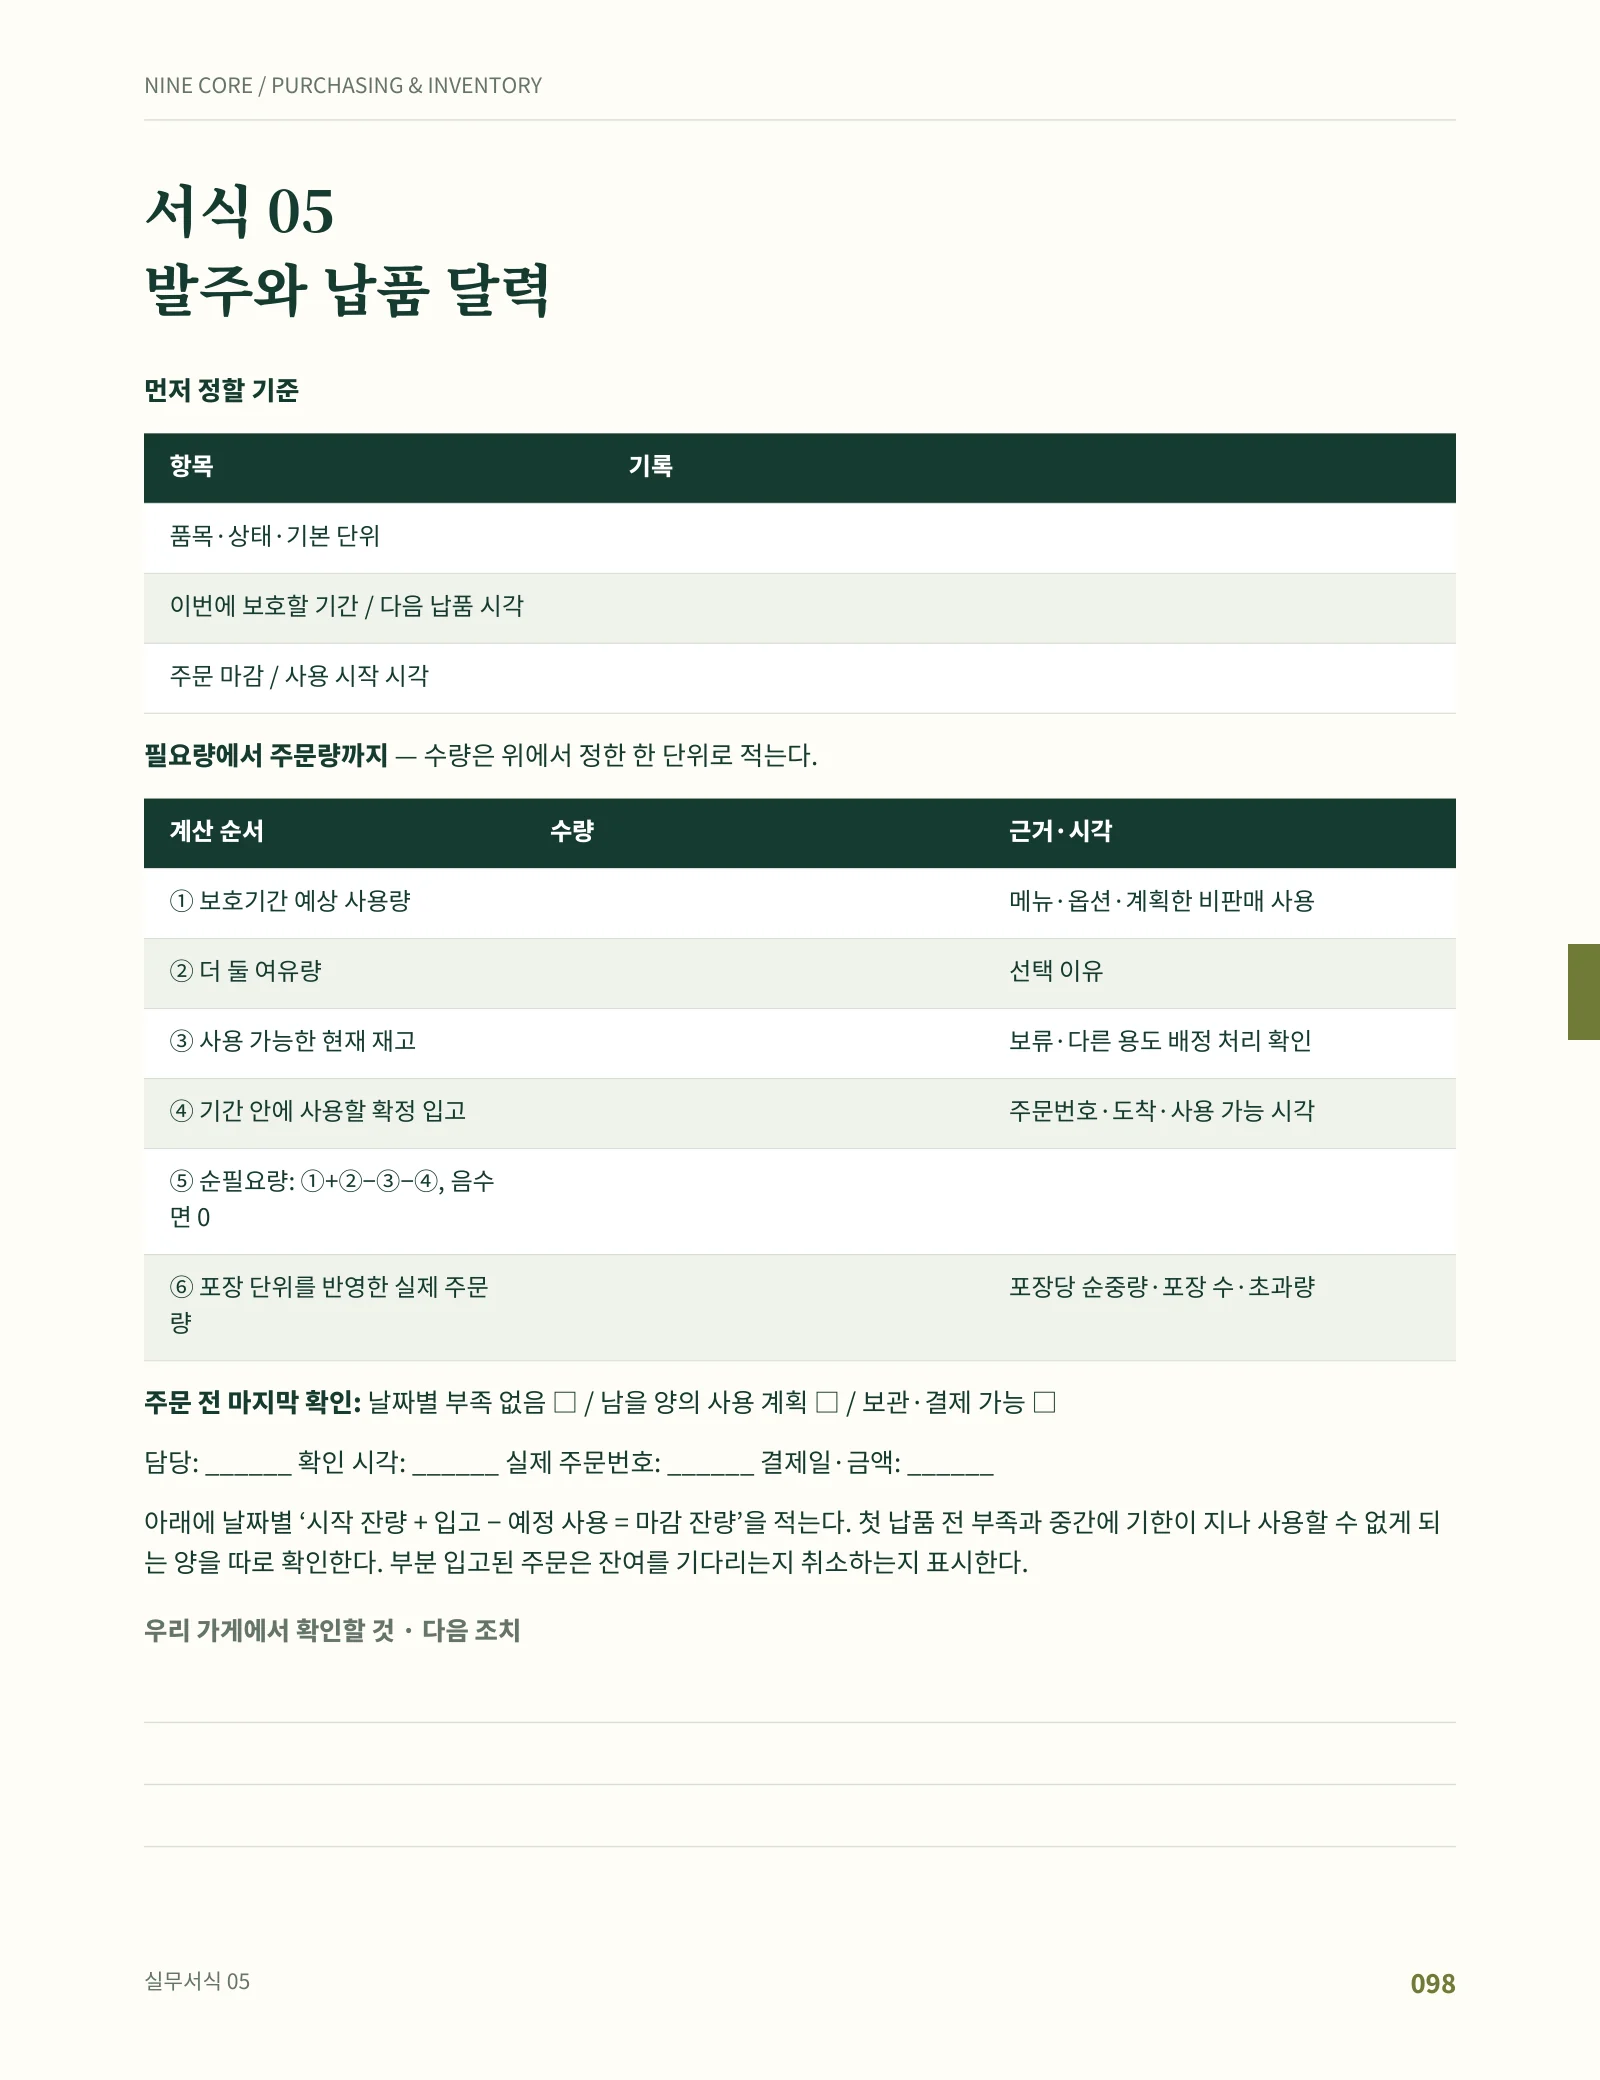
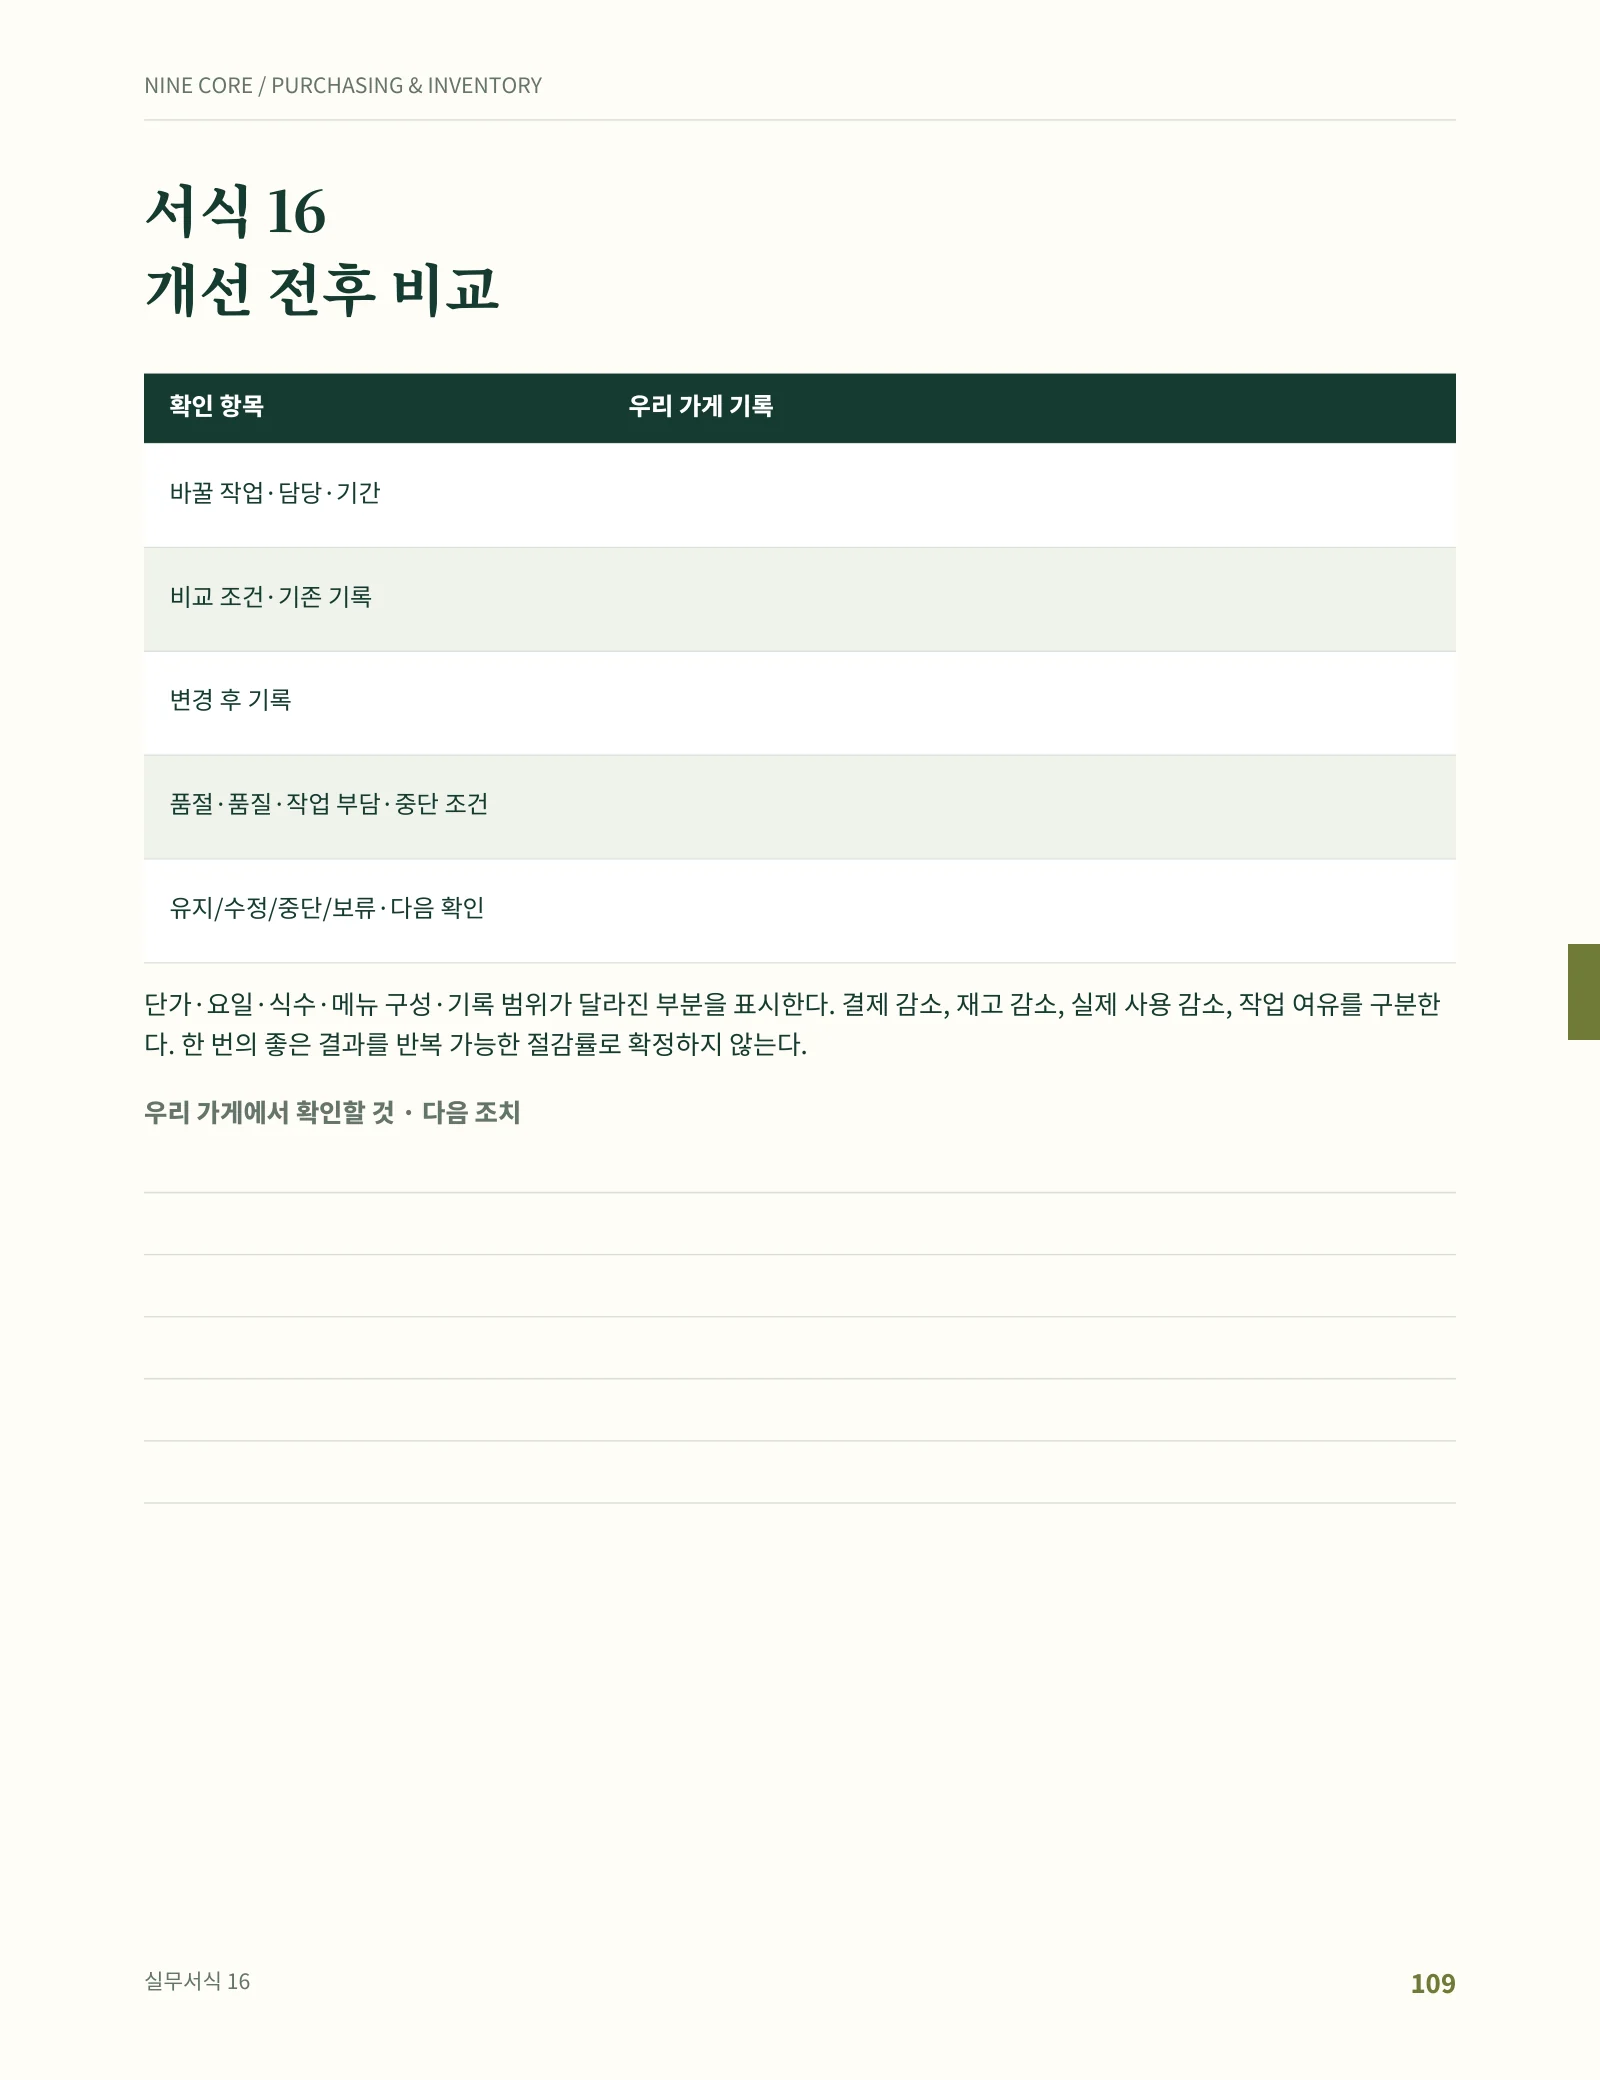
발주 달력, 마감 기록, 차이 추적, 담당자 역할, 개선 전후 비교까지. 처음부터 모두 채우기보다 우리 매장에서 가장 자주 틀리는 한 흐름부터 시작합니다.
전체 구성 / 113쪽
구매부터 마감까지,
다음 발주로 이어지는 일곱 부.
9–19쪽1부 · 구매·사용·재고를 구분하기+
재료비의 기준, ABC와 핵심 재료, 원재료·반제품·메뉴, 오늘 사용량.
20–31쪽2부 · 구매와 예상 판매+
실사용 단가, 수율, 거래 조건과 반품·정산, 메뉴별 수요 예상.
32–43쪽3부 · 발주·검수·보관·준비+
주문 주기와 납기, 최소 단위, 검수와 저장, 영업에 맞춘 준비량.
44–56쪽4부 · 레시피와 사용 차이+
원재료·반제품의 연결, 실제와 기준 사용량, 재료 차이의 원인, 리필.
57–68쪽5부 · 폐기·메뉴·역할·전산+
발생 지점별 폐기 대응, 메뉴와 재고, 직원 기록·보고, 자동화의 조건.
69–79쪽6부 · 업종별 적용+
작은 매장, 육류와 부산물, 카페 옵션, 여러 점포와 이동 재고.
80–91쪽7부 · 예외 상황과 개선+
납품·설비·자금 예외, 전후 평가, 단계별 도입, 소스부터 발주까지 완결 사례.
93–109쪽현장 양식 16종+
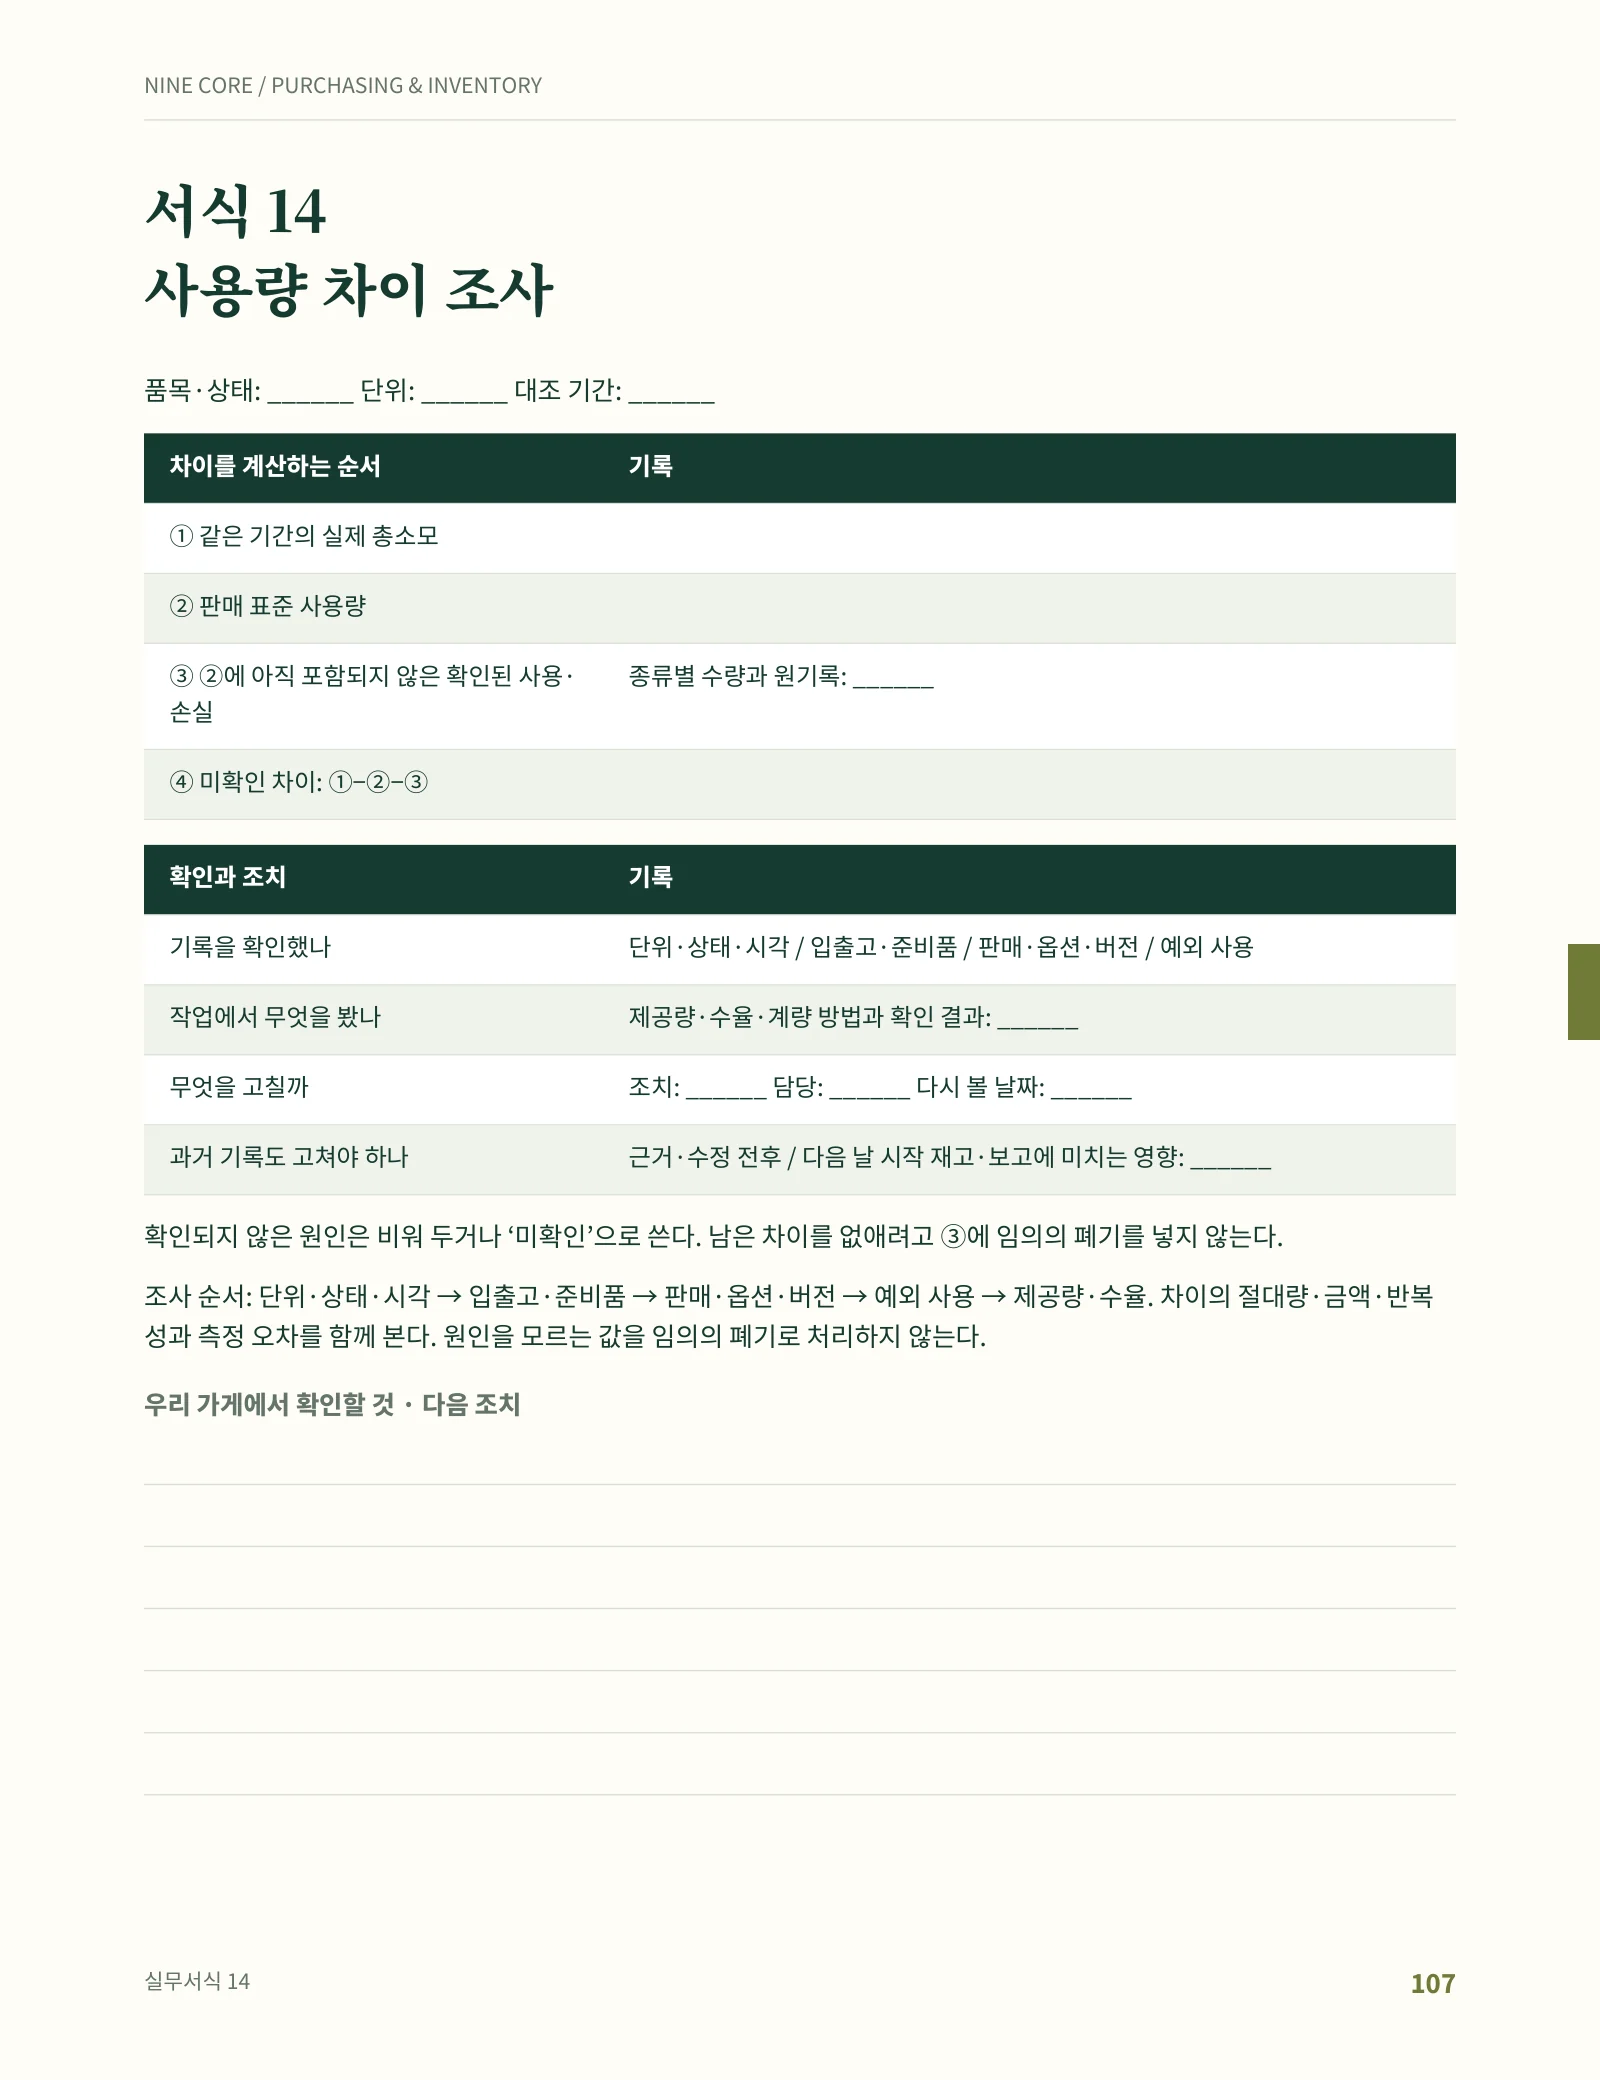
발주·검수·재고·마감·차이 추적·역할·개선 기록을 실제 업무에 연결.
110–113쪽개념과 자료 더 보기+
용어, 관련 이론, 책을 구성한 자료와 출처.
먼저 읽어보세요
내일 발주하기 전에,
오늘 남은 재료부터
차근차근 확인해보세요.
우리 가게에서 써볼 내용인지 공개 샘플로 확인하세요.
본책 113쪽 · 9,900원 · 판매 준비 중